最近、医療保険は不要という記事やネット動画を数多く目にします。本当なのか、保険を提案していた側から見るとどうなのかを、この記事で整理しました。
- 「医療保険不要論」の発信を見て、本当かどうか知りたい方
- 必要か不要かを、自分で判断する材料がほしい方
- 保険を提案していた側の本音を聞いてみたい方
10年間、FPや保険屋として活動してきました!
今はどこの保険会社にも所属していないので、フラットな立場で書けます。
私自身は保険に携わってきた人間ですが、この記事で保険を推奨するわけではありません。
※本記事の作成にあたり他の記事を多数参照したところ、記載の保障内容と保険料が明らかに合わず、書かれていない特約の付帯が想定されるケースが散見されました。これでは保険の価格が高く表現され、ネガティブな印象を与えかねません。否定するわけではありませんが、私は特約を付帯するのであれば、その特約についても触れるべきだと考えております。本記事も含め、もし参考にされる際は、きちんとご自身で確認するなど注意して行動してください。なお本記事では、誤解を招かぬよう記載以外の保障は付帯していません。
高額療養費の自己負担上限が、2026年8月に引き上げられました
不要論のいちばん大きな根拠は「高額療養費があるから、貯金で足りる」というものです。その高額療養費が、2026年8月に見直されました(参考:厚生労働省「高額療養費制度」)。
今回の変更には、負担が増えた面と軽くなった面の両方があります。
- 月の自己負担の上限は、全区分で引き上げられました
- 一方で、年間の上限額が新しく設けられました。長く治療が続く方の負担は軽くなります
- 4回目以降の多数回該当は据え置き。住民税非課税など低所得の区分には配慮も入っています
2027年8月には、所得区分をさらに細分化する第2段階が予定されています。
どちらか一方だけを取り上げれば「負担増だ」とも「むしろ助かる」とも言えるでしょう。この記事では、両方を並べて考えます。
医療保険が不要といわれている3つの理由
まず一般的に医療保険が不要と言われる理由を見ていきましょう。大きな理由として、次の3つが挙げられます。
- 国の制度で負担が少ないから貯金でカバーできる
- 医療保険はほとんどのケースで損する
- 給付があっても、医療保険が十分に機能しないから使えない
1つずつ解説していきますね。
医療費は国の制度で負担が少ないから貯金でカバーできる
日本には『国民皆保険制度(こくみんかいほけんせいど)』という制度があります。
国民皆保険制度
日本国民は、病気やケガをしたときにその経済的な負担を軽減し、安心して治療が受けられるように、必ずすべての方が何かしらの公的医療保険に加入することになっている。
公的医療保険に入っていれば「いつでも」「だれでも」必要な医療サービスを受けることができますよね。日々当たり前のように感じてしまいますが、2000年のWHOの報告書では、健康達成度の総合評価で世界1位とされた仕組みです。
要するに、この制度が十分に整っているので『医療費負担は少なく貯金で十分カバーできる。わざわざ医療保険に入る必要はない』ということになります。代表的な制度を3つ見ていきましょう。
原則は3割の自己負担で済む(医療費の一部負担)
病院に行っても窓口で支払う金額は3割負担で済む、というケースが多いと思います。これが医療費の一部負担ですね。なお自己負担の割合は「年齢」と「収入」によって変わります(参考:厚生労働省「我が国の医療保険について」)。
医療費が100万円かかった場合、3割負担であれば30万円で済む計算になります。とはいえ、私からすれば30万円も大きな出費です。
そこで、さらにもう1段階自己負担を軽減してくれる制度があります。
高額な医療費でも、上限を超えた分は公的保険が負担してくれる(高額療養費制度)
高額療養費制度とは『1か月間で医療費支払いの限度額を超えた場合、その超えた分が払い戻される』というものです。
上限額は年収の区分で決まります。まず、自分がどの区分にあたるかを確認してみてください。70歳未満の区分は、2026年8月時点では5つのままです(出典:厚生労働省リーフレット「患者負担割合及び高額療養費自己負担限度額(令和8年8月〜令和9年7月)」)。
| 区分 | 年収の目安 | 改正前(〜2026年7月) | 改正後(2026年8月〜) | 年間上限(新設) |
|---|---|---|---|---|
| ア | 約1,160万円〜 | 252,600円+1%※ | 270,300円+1%※ | 168万円 |
| イ | 約770〜1,160万円 | 167,400円+1%※ | 179,100円+1%※ | 111万円 |
| ウ | 約370〜770万円 | 80,100円+1%※ | 85,800円+1%※ | 53万円 |
| エ | 〜約370万円 | 57,600円 | 61,500円 | 53万円 |
| オ | 住民税非課税 | 35,400円 | 36,900円 | 29万円 |
※「+1%」は医療費のうち一定額を超えた分の1%で、改正後の起点は区分ごとに違い、ア=901,000円/イ=597,000円/ウ=286,000円です。この起点も改正で変わりました(区分ウは267,000円→286,000円)。区分エには、年収約200万円未満の方向けの軽減(年間上限41万円)もあります。
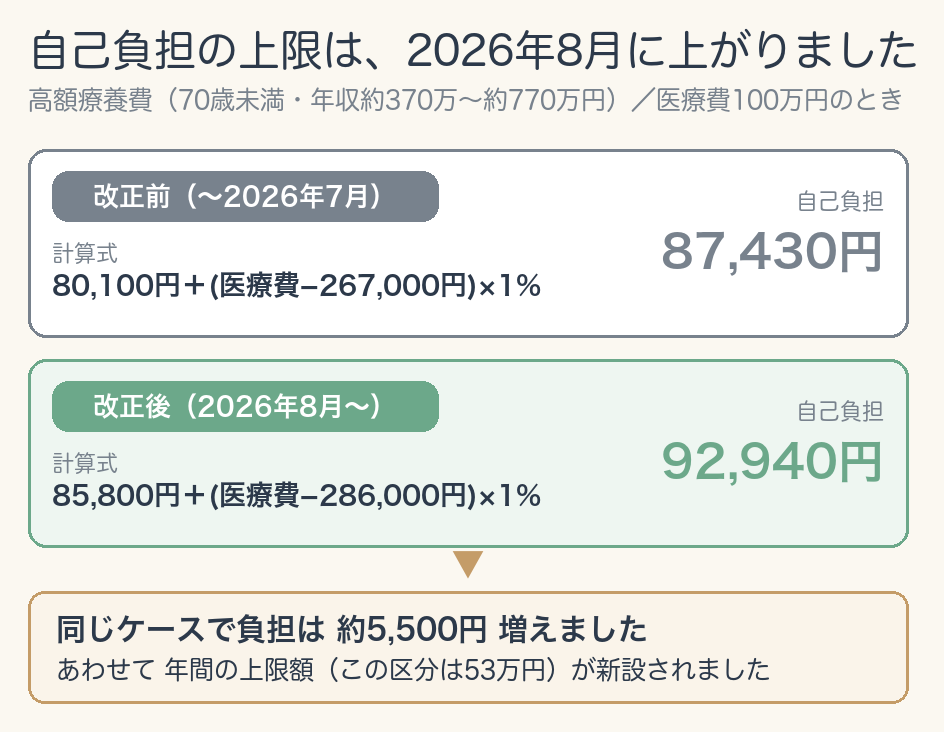
多くの方が該当する区分ウ(年収約370万〜770万円)で、計算式は次のように変わりました。
| 計算式 | 医療費100万円のとき | |
|---|---|---|
| 改正前(〜2026年7月) | 80,100円+(医療費−267,000円)×1% | 87,430円 |
| 改正後(2026年8月〜) | 85,800円+(医療費−286,000円)×1% | 92,940円 |
実際に計算してみます。
85,800円+(100万円−286,000円)×1% ⇒ 92,940円(自分が負担すればいい上限金額)
整理すると、こうなります。
- 医療費が100万円かかり、3割負担の場合、本来なら30万円の支払いが必要
- 高額療養費によって、自己負担の金額は92,940円で良い
- 差額分(30万円−92,940円=207,060円)は公的保険で支給される
大きな医療費がかかっても一定額で頭打ちになる仕組み自体は、改正後も変わりません。同じ100万円のケースでの差は、約5,500円です。
年間の上限額(8月から翌年7月まで)は、区分ウでは53万円です。月ごとの上限に届かない支払いが続いても、1年の合計がこの額を超えれば、超えた分は払い戻されます。長く治療が続く方には、むしろ助かる仕組みですね。
補足として、次のような点もあります。
- 入院中の食費・居住費、病院への交通費などは適用外で全額自己負担になる
- 計算は月単位。月をまたいだ場合、かかった医療費の合算はできない
- 12か月以内に3回以上使った場合、4回目からはさらに負担が下がる
- 世帯合算ができる場合がある
高額療養費を使えば、100万円の医療費がかかっても約9.3万円の自己負担で済む
ケガや病気で働けなくても、健康保険が1年半は保障してくれる(傷病手当金)
傷病手当金とは、仕事以外の原因でケガや病気で働けなくなった場合に給付金を受け取れる制度です。
- 受給金額:今の給与のおよそ3分の2が目安
- 受給期間:支給開始日から通算して最長1年6か月
注意点として、自営業の方などが加入している国民健康保険には傷病手当金がありません。なお、支給の条件は次の3つです。
- 仕事以外で起こったケガ・病気で、仕事に就くことができない状態である
- 連続する3日間を含む4日以上仕事を休んでいる
- 休業した期間、給与をもらっていない
長期間働けなくても、1年半は給与の3分の2くらいを受け取ることができる
医療保険はほとんどのケースで損する
損をするということは、端的に言うとこういう意味です。
医療保険に支払うお金(保険料総額) > 実際に給付されるお金(給付金総額)
『多くの場合、保険で損するのであれば貯金で備えるほうが合理的』という意見ですね。実際にある保険会社(Z生命)の商品をもとに考えてみましょう。保険の内容は、極力シンプルにしています。
- 男性30歳/入院したら1日あたり1万円/手術したら1回あたり20万円
- 掛け金は65歳まで支払う/保障は一生涯/60日型
- 毎月の掛け金は2,980円(分かりやすく3,000円とします)
※2021年時点での試算です。現在の保険料は各社・各商品で異なります。
掛け金の総額は、月3,000円×35年(30歳〜65歳)で126万円です。
どれくらい給付金を受け取れる可能性があるのかを、厚生労働省の患者調査(令和5年)の平均在院日数で見てみます。
| 傷病 | 平均在院日数 |
|---|---|
| 全体の総数 | 28.4日 |
| 脳梗塞 | 65.6日 |
| くも膜下出血 | 104.5日 |
| 糖尿病 | 31.8日 |
| 骨折 | 35.4日 |
| がん(胃) | 14.7日 |
| がん(肺) | 14.1日 |
| がん(乳房) | 9.4日 |
※出典:厚生労働省「患者調査」令和5年 全国編 第134表
脳梗塞の平均は65.6日ですが、60日型では入院給付金は60日分が上限です。脳梗塞で60日入院しても、給付は60万円+手術給付金20万円の80万円で、掛け金の総額126万円には届きません。
胃がんの場合は、もっと差が開きます。平均14.7日なので、入院給付金が約15万円、手術給付金20万円で1回あたり約35万円です。126万円÷35万円で3.6回ですから、胃がんの入院を4回近くくり返して、ようやく126万円に届く計算になります。
入院している人の割合も見ておきます。令和5年の入院受療率は、人口10万人あたり何人が入院していたか(調査日時点)を示す数値です。
- 全年齢の総数:945人(約0.9%)
- 35〜39歳:242人(約0.2%)/45〜49歳:318人(約0.3%)
- 70〜74歳:1,502人(約1.5%)
- 85〜89歳:4,413人(約4.4%)
- 90歳以上:6,275人(約6.3%)
現役世代は0.2〜0.3%、全年齢で見ても1%に満たない水準です。老後になると上がりますが、一番高くても6%ほどになります。
一般的な統計値を見てみて、どのように感じましたか。
給付金より掛け金のほうが多くなる可能性は高い。そもそも入院している人の割合自体、そこまで高くない
この2点から『医療保険は損するからもったいない』という結論になります。
給付があっても、医療保険が十分に機能しないから使えない
ここまでの話を見て、次のように考える方もいることでしょう。
- 保険はそもそも多くの人が損する仕組みになっているよね
- 平均値で話すのがナンセンスでしょ。本当に困ったときには、やっぱり助かるもの
非常に正論で、的を射た指摘です。ただ、いざというときに「あったら安心の医療保険が十分な助けにならない可能性がある」という見方も残ります。
入院日数が短期化していて、保険が時代に合わなくなっている
いろいろなタイプの保険が出てはいますが、やはり中心は『入院』と『手術』の保障です。その中心となる入院が短期化してきています。
平均在院日数の総数は、平成29年の29.3日から令和5年には28.4日まで下がりました。途中で一時的に伸びた年もありますが、長い目で見れば、入院日数は短くなる傾向が続いています。
「時代が短期入院化してきているのに、入院しないとお金がもらえない保険なら使えない」となるわけですね。
医療保険に日数の制限があって、長期入院しても給付されない
医療保険には『1入院あたりの支払限度日数』というしばりがあります。一般的には30日型・60日型・120日型などです。
例)60日型に加入して80日入院した場合
60日までは給付金がもらえるが、60日を超えた分は受け取れない
近年の医療保険は、3大疾病・7大疾病に該当する場合は限度日数を設けず『無制限で保障する』というものが多くなりました。ただ、該当しない疾病の場合は限度日数の制限が残ります。
もうひとつ『180日ルール』と呼ばれるものがあります。同じ病気で再入院した場合、180日以内なら前回の入院と合算されるという決まりです。
例)脳梗塞で50日入院。一度退院したが再発し、4か月後に40日入院
1回目:入院給付金は50日分が給付
2回目:入院給付金は10日分のみ給付(60日−50日)
2回目の入院は再発のため1回目と同じ病気で、しかも退院から180日以内です。前回の入院に合算されて1入院とみなされます。異なる疾病であれば、180日ルールの対象外です。限度日数を超えた分や、合算で1入院とみなされた分は給付されません。
医療保険が必要か不要かを判断するポイント
多くの方にとって、結果的に医療保険は不要ということになるかもしれません。ただ、検討される際は次のような視点も踏まえることが大切です。
公的医療制度が今のまま維持されるとは限らない
まず大きなポイントは、医療保険を一番活用するであろうタイミングに、そもそも今の公的医療制度が維持されているのかというところです。
人生でかかる医療費のおよそ半分(49%)は、70歳以降にかかるとされています(参考:厚生労働省「生涯医療費」)。私は今40代なので、医療費のかかるピークはあと30年ほど先です。
2021年にこの記事を書いたときも、医療費・自己負担割合・保険料・高額療養費のいずれもが、負担の増える方向で動いていました。その流れは、その後も続いています。
後期高齢者の窓口負担は、2021年の時点では「一定以上の所得がある方は1割から2割になる」と閣議決定された段階でした。それが2022年10月に施行され、一定以上の所得がある後期高齢者の窓口負担は2割になっています。2026年8月の高額療養費の見直しも、この流れの一つです。
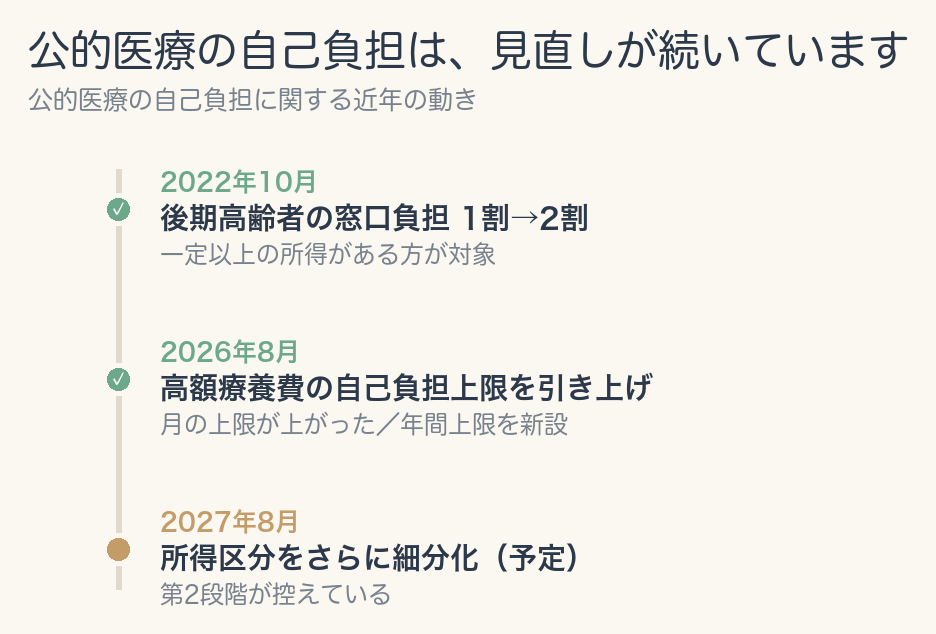
背景には、少子高齢化による医療費の増加があります。2070年には65歳以上の割合が人口の約39%に達すると推計されています(参考:国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)」)。高齢者が増え、医療技術が高度化すれば、必要な費用も増えていくでしょう。なお、日本において財政問題が本当にあるのかどうかという視点もありますが、本記事では割愛しました。
『将来は制度がなくなる』とまではならないでしょう。ただ、今と同じ条件のまま続く前提で考えるのは、やはり無理があると思っています。
医療保険を掛けない分の『医療費貯金』ができるのか
医療保険の代わりに貯蓄で備えるなら、その分をきちんと蓄えていく必要があります。
医療保険は毎月数千円ほどの掛け金が一般的です。しかし、この数千円をきちんと貯蓄にまわし続けるのは、家計管理をしっかりおこなっていないと難しいかもしれません。
医療費のための貯金と考えるのであれば、他の貯金と混ざらないように注意する必要もありますね。経験上、そこまでの家計管理ができる方は少ないのでは、と感じています。
貯蓄が目減りすることによる心理的不安は大丈夫か
いざという際、貯蓄を使うというのは、どんな蓄えであれその時点の資産が減ることになります。一方、保険で給付金が出るというのは、その時点では資産にとってプラスの話です。
病気で気持ちが落ち込んでいるときに「すべてを貯蓄から賄わなければいけない」という心理的な不安は、意外と大きいのではないでしょうか。先の見えないような状況であれば、病気と一緒に、お金が減り続けていく不安とも戦わなくてはなりません。
現場で給付に立ち会うことも多くありましたが、『保険で◯◯円給付されます』と伝えたときに浮かぶ、何とも言えない少しホッとした表情を見るたびに、仕事の意義を感じていました。
医療保険には、そのような気持ちの不安をやわらげる効果もあると言えます。
いざというときに、『貯金があるから大丈夫、安心』と心から言えそうでしょうか。
欲しい時に入れなくなって、後悔しないか
保険は、若くて健康状態が良好な方ほど良い条件で加入できる商品です。反対に、病気で保険が必要な人ほど条件が悪い(もしくは加入できない)商品とも言えます。
現場で対応していた私は、加入できない方の苦しい声を痛いほど聞いてきました。
『娘が乳がんになりました。ステージ4です。若いこともあって何も保険に入っていないんです。何か入れる保険はありませんか?』と泣くような声の母親からの電話
『父親が病気になって心配だから何か入れる保険はありませんか?治療費が心配なんです』という30代くらいの男性からの電話
このような心理のとき、その人が本当に欲しいものは保険ではありません。色々な心配事の中にある、金銭的な不安を少しでも解消できる安心材料のほうです。
当然、加入できる・できないにかかわらず、保険でしか解決できない問題なのかをきちんとヒアリングし、安心を届けることも大切なことでしょう。しかし、このような懇願するような声を聴いてきた身としては、とても「医療保険はコスパが悪いので不要です」とは言えないのが個人的な心情です。
ちなみに私自身も、20代後半の健康診断で心臓に持病が見つかり、医療保険の見直しがしづらい状況になった1人です。超軽度なので投薬も通院もなく、日常生活には何の問題もありません。
幸いにも、持病が見つかる前に医療保険へ加入していました。それでも、加入できなかったり、見直しがしづらかったりする状況はいつ来るか分からないというのは、身に染みて感じています。
いざというとき、保険に入っておけばよかったと本当に後悔しませんか。そのとき、入りたくても入れない可能性もあります。
このときの経験は病気が見つかってからでは、保険に入りにくい|弁膜症の私が痛感したことに詳しく書きました。死亡保険については、あとから別の会社で通った経緯も書いています。あわせて読んでいただけたら幸いです。
若い時のほうが掛け金の総額が安い
若い人のほうが毎月の掛け金が安いのは、ご存じの方も多いでしょう。ただ、若い人のほうが払う総額も安いというのは、意外に知られていません。
O生命の医療保険(一生涯の保障で65歳まで掛け金を払う設定)で比べてみました。
| 加入年齢 | 月額保険料 | 65歳までの総額 |
|---|---|---|
| 20歳 | 1,513円 | 817,020円 |
| 30歳 | 2,115円 | 888,300円 |
| 40歳 | 3,192円 | 957,600円 |
※こちらも2021年時点の試算です。実際の保険料は各社・各商品で異なります。
20歳で加入すると、保障期間がいちばん長くて、かけるお金の総額はいちばん安いことになりますね(設定条件によって違う場合もあります)。
言い換えると、年齢を重ねてから加入を検討した場合は、健康条件が悪くなる可能性が高く、保障期間も短くて保険料の総額も高くなります。加入するもしないも、検討するのであれば早い段階のほうがよいでしょう。
医療保険の必要・不要が一般論では語れない理由
昨今の医療保険不要論について、論調が偏りすぎている点も中にはありますが、内容はおおむね間違ってはいないでしょう。
ただ、必要だという理由も同じで、どちらも一般論では決して語れません。一般論の多くは平均値を使って話し、またその平均値には『極端な数値に引っ張られる』という特性があります。
例えば、次の3人がそれぞれ記載の金額のお金を持っていたと仮定しましょう。
- Aさん 50万円
- Bさん 50万円
- Cさん 1,000万円
この3人の平均値は366万円です。たとえAさん・Bさんの金額が一般的だったとしても、Cさんがいることで一気に相場が変わってきます。
医療費の世界も同様で、大多数の人にとって医療費は大きな問題にならない一方で、中には人生を変えるような大きな出費が伴う人もいるということでしょう。
保険業界に携わってきた身としては、仕事柄お客さんの病気の報告や、保険に入れない人の相談など、損得だけで考えられないような情報や声に多く触れてきました。
そのような声があると、『たしかに損得で言えば損する確率は高いけど、本当にその判断で後悔しませんか?』『なにかあってから相談されても難しいですよ?』と問いたくなるのも事実です。
平均の外側に入るのが自分や家族かどうかは、統計を見ても、誰にも分かりようがないことです。だから、必要か不要かは自分の状況に当てはめて考えるしかありません。
まとめ:医療保険不要論の意味と、選択のポイント
医療保険が不要と言われる理由は、この3つです。
- 公的制度が手厚く、100万円の医療費でも自己負担は約9.3万円で済む
- 損得だけで見れば、掛け金の総額を給付が上回る可能性は高くない
- 入院は短期化していて、日数の制限で使えない場面もある
しかし、次のような考え方もあります。
- 公的制度が今と同じ条件のまま続くとは限らない。2026年8月の高額療養費の見直しがその一例
- 貯金で備えるには家計管理が要る。心理的な不安も残る
- 欲しい時に入れない可能性がある。若いほど総額は安い
両面を見たうえで、自分に必要かどうかを考えてみてはいかがでしょうか。過度な加入は良くありませんが、保険商品も時代に合うよう色々と改良されているので、適正なバランスのものがないか探してみるのも一つです。
個人的には、現場に携わってきた立場として色々な想いも当然あるものです。しかし、全てひっくるめたうえでまとめると、『第三者が断定すべき問題ではない』と思っています。
なぜなら、様々な情報をもとに最終的に判断するのが消費者だからです。もちろん、消費者からすれば専門家に「決めてほしい」という側面はあるでしょう。
しかしそれは重要な判断を他人に任せてしまっており、いざというときに取り返しがつかないこともあります。消費者側がきちんと責任をもって自己判断できる軸を持つべきです。
あくまで保険を提案する側にできることは、その判断軸を提供し、お客さまの意見や想いを聞き、それをまとめて形にすることだと考えています。
数字が変わったので、この記事も書き直しました。一緒に考えていきましょう!
関連する記事もあわせてどうぞ。
- 子どもの分をどう考えるかは、子どもの医療保険は必要?不要?|元保険屋の私が0歳の我が子でどう考えているかへ
- 貯蓄型の保険については、元保険屋が教える貯蓄型保険(終身保険)のメリットと使い方に書いています
- 窓口で相談するか迷ったら、保険相談はどこがいい? 元FPの本音もどうぞ
お金の問題は、自身だけでなく身の回りの人にも深く関わってくる話です。ぜひ、安易に考えるのではなく真剣に向き合って、後悔しない判断をしてもらえたらと願います。

コメント