不妊治療で妻が受けた13回の日帰り手術には、加入していた民間の医療保険から、合計455,000円の手術給付金が出ました。妻の保険は、元保険屋の私が以前に提案したものです。ただ、私たち夫婦は不妊治療を始める前に、入院日額を10,000円から7,000円に減らしていました。
その結果、手術給付金の受取金額が下がり、保障を減らしたことは、いまでも後悔しているところです。この記事では、実際に給付された金額と、保障を減額しなかった場合との差をまとめてご紹介します。
- 不妊治療を始める前に、いまの医療保険でいくら受け取れるか知りたい方
- 保険料を下げるために、医療保険の入院日額を減らそうか迷っている方
- 将来子どもを考えている方
「倍率型」とは、入院日額に倍率をかけて手術給付金の金額が計算される契約です。倍率型の医療保険で不妊治療の手術が給付の対象なら、手術給付金は「入院日額×日帰り手術の倍率」で計算されます。
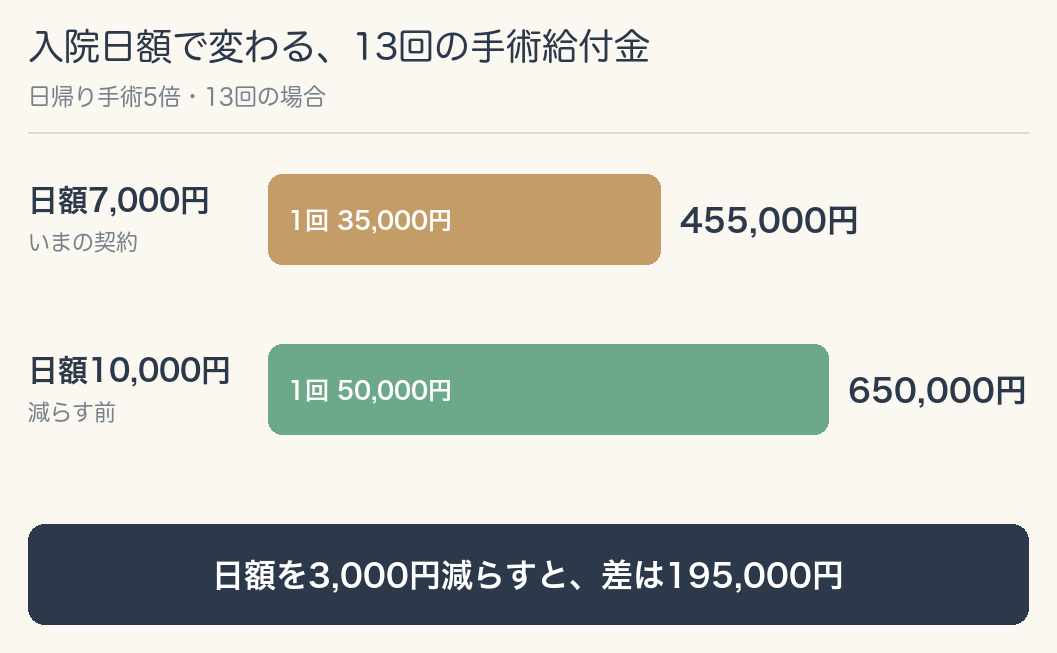
入院日額が10,000円のままなら、妻の受取額は650,000円でした。差は195,000円です。不妊治療では日帰り手術を何度も受けることがあり、1回あたり15,000円の差が、妻の場合は13回分積み重なりました。入院日額を減らす前に、自分の契約が倍率型かどうか、保険証券を確認しておくことをおすすめします。
倍率型の手術給付金は「入院日額×倍率」で計算される
民間の医療保険の手術給付金には、手術1回ごとに決まった金額が出る「定額型」と、入院日額に倍率をかけて金額を計算する「倍率型」の2種類があります。
倍率型の手術給付金(1回あたり)= 入院日額 × 手術の倍率
妻の契約も倍率型で、いまの入院日額は7,000円です。
妻の不妊治療の手術は、13回すべて日帰り手術の扱い
不妊治療は2022年4月から健康保険の対象になりました。民間の医療保険には、公的医療保険で「手術料」の対象になる手術を手術給付金の対象にしている契約があり、その契約なら不妊治療の手術も対象になり得ます。生命保険文化センターは、こうした契約の対象を次のように説明しています(2026年11月3日に確認)。
公的医療保険制度における「医科診療報酬点数表」に「手術料」の算定対象として列挙されている手術(生命保険文化センター「手術したのに手術給付金が受け取れないのはなぜ?」)
妻が受けた人工授精や採卵術、胚移植術など、計13回の手術は、すべて入院しない日帰り手術の扱いでした。
妻が入っている保険は、入院中の手術は10倍や20倍などの給付倍率を選べましたが、入院しない日帰り手術はどれを選んでも5倍です。日帰り手術を何度も受ける不妊治療では、入院中の倍率が高くても、受取額には影響が出ない可能性が高いでしょう。給付金額を確かめるときのポイントは、次の2つです。
- 日帰り手術の倍率
- その元になる入院日額
不妊治療の前に減らした、妻の入院日額(10,000円→7,000円)
私たち夫婦は、不妊治療を始める前に、妻の保険の入院日額を10,000円から7,000円に減らしていました。
妻の契約は、日帰り手術13回で455,000円
妻の医療保険は、いまの入院日額が7,000円の終身型で、手術給付金は「入院中の手術=入院日額×10倍、日帰り手術=入院日額×5倍」の契約です。
| 項目 | 内容 |
|---|---|
| 入院日額 | 7,000円(減らす前は10,000円) |
| 入院中の手術 | 日額×10倍(70,000円) |
| 日帰り手術 | 日額×5倍(35,000円) |
| 給付を受けた手術 | 日帰り手術13回 |
| 手術給付金の合計 | 35,000円×13回=455,000円 |
13回の手術の内訳や治療費の総額は、不妊治療の費用と医療保険の給付金|治療費約58万円・給付金約63万円の実例にまとめています。
入院日額が10,000円のままなら、13回で650,000円
| 入院日額 | 1回あたり(日帰り5倍) | 13回の合計 |
|---|---|---|
| 7,000円(いまの契約) | 7,000円×5=35,000円 | 455,000円 |
| 10,000円(減らす前) | 10,000円×5=50,000円 | 650,000円 |
倍率型では、入院日額を減らすと手術給付金も同じ割合で減ります。妻の場合、日額を3,000円減らしたことで、手術給付金は1回あたり15,000円、13回で195,000円少なくなりました。
手術給付金が下がることは、もちろん分かっていました。ただ、こんなにすぐ手術給付金を受け取るとは想定していませんでした。1回きりなら、差は15,000円です。それでも日帰り手術が13回積み重なると、195,000円も違ってきます。保障を減らしたことを、いまは後悔しています。
入院日額を減らしたのは、保険料を抑えるため
私たちは、保険料を少し抑えるために保障を下げました。いくら減ったか、細かい金額は覚えていません。
不妊治療では、日帰り手術を何度も受ける可能性がある
そのころの私は、手術はそうそう受けるものではないと思っていて、手術給付金をそこまで重要視していませんでした。ところが不妊治療では、日帰り手術を何度も受けることがあります。倍率型の医療保険では、入院日額は入院給付金だけでなく、手術給付金の元にもなる金額です。そのため、1回の差は小さくても、手術の回数が重なると、受取額の差は大きく開きます。
自分が加入している保険の入院日額と倍率は、保険証券で確かめる
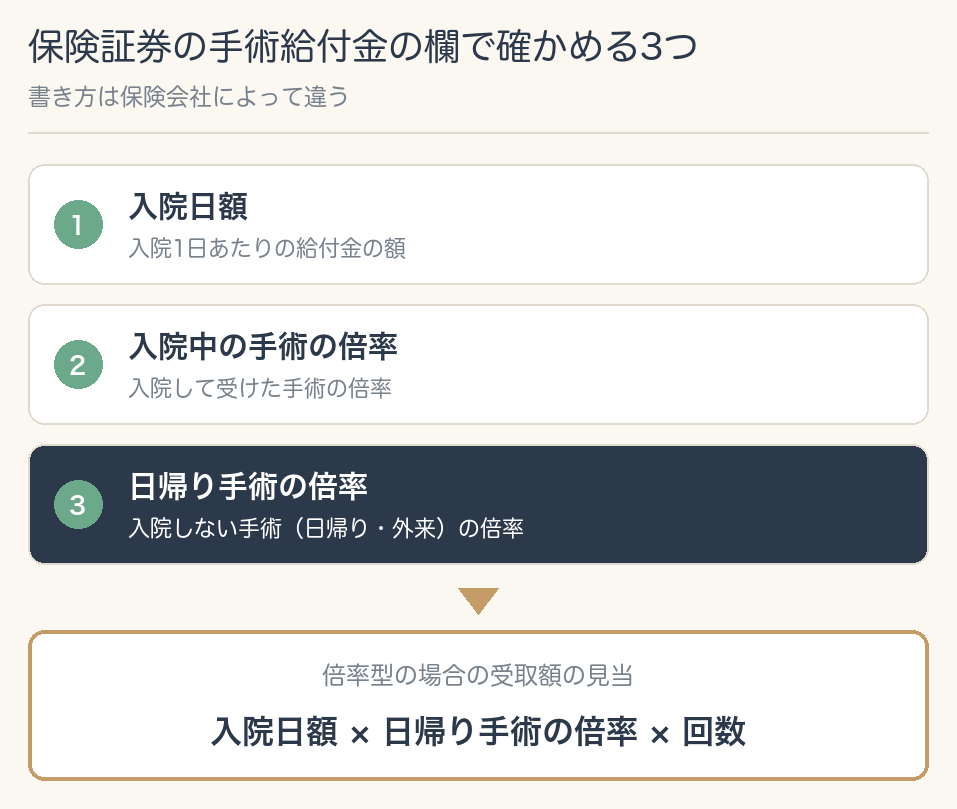
保険証券(見当たらなければ約款)の手術給付金の欄で、次の3つを確かめます。表記は保険会社によって違いますが、手術給付金の欄には「入院給付金日額の◯倍」のように書かれていることが多いです。
- 【入院日額】入院1日あたりの給付金の額
- 【入院中の手術の倍率】入院して受けた手術の倍率
- 【日帰り手術の倍率】入院しない手術(日帰り・外来)の倍率
倍率型の契約なら、不妊治療の受取額は「入院日額×日帰り手術の倍率×回数」で計算できます。妻の契約なら、7,000円×5倍×13回=455,000円です。ただし妻の13回のうち6回は、体外受精や胚の培養・凍結などの管理料でした。管理料が対象になるかは、保険会社や契約によって異なります。
定額型の契約なら、倍率の代わりに「日帰り手術1回◯円」のような金額が書かれています。商品によっては、不妊治療の手術がそもそも給付の対象外です。同じ会社でも、契約した時期で扱いが違う場合があります。保険証券や約款を見ても分からないときは、保険会社に「不妊治療の手術は対象ですか、1回いくらですか」と聞くのが確実です。
入院日額を減らすと、保障全体に影響が出ることがある
倍率型の契約で、保険料を下げるために入院日額を減らすなら、手術給付金も減るという認識を持っておく必要があります。不妊治療のように日帰り手術を何度も受けると、日額による差が回数の分だけ積み重なっていくからです。
将来子どもを考えている方は、保険証券で日帰り手術の倍率を確かめないまま、入院日額を下げるのは避けたほうがいいかもしれません。保険料を抑えたい事情は家庭ごとに違うので、下げるかどうかは、手術給付金がいくら減るかを知ったうえで決めてみてください。
保障を変えたり入り直したりするときの注意
減らした入院日額を戻したいときや、別の保険に入り直したいときは、次の点に気をつけてください。
- 【告知】不妊治療を始めたあとに新しく入ると、告知の関係で加入できなかったり、不妊治療が給付の対象外になったりすることがある
- 【解約の順番】入り直すなら、いまの契約は新しい契約が決まるまで解約しない
保険料と給付金がいくらになるかは、保険会社や相談窓口で計算してもらうと比べやすくなります。
まとめ:入院日額を減らす前に、手術給付金も確かめる
- 倍率型の医療保険で不妊治療の手術が給付の対象なら、手術給付金は「入院日額×日帰り手術の倍率」で計算される
- 妻の契約は日額7,000円・日帰り5倍で13回455,000円。減らす前の10,000円なら650,000円だった
- 手術給付金が減ることは分かっていたが、手術はそうそう受けないと思っていて、こんなに早く受け取るとも思っていなかった。日帰り手術13回で、1回15,000円の差が195,000円になった
- 倍率型では、入院日額を減らすと手術給付金も一緒に減る
- 将来子どもを考えているなら、よく確かめずに入院日額を下げないほうがいいかもしれない
子どもを将来考えている方や、これから不妊治療を始める方は、入院日額を変える前に、保険証券の手術給付金の欄を一度見ておいてください。
店舗に行かずに、オンラインか希望の場所で同じように比べてもらいたいときは、保険マンモス でも相談できます。相談の前に用意するものや面談までの流れは、このブログの保険マンモスの記事にまとめました。
コメント