「持病があると、普通の死亡保険には入れないかもしれない」。心疾患の一種である弁膜症がある私も、以前はそう考えていた一人です。代理店で数社を確認してもらうと、通常型の死亡保険は難しいという答えで、予定どおり緩和型に加入しました。その後、代理店で相談したときには確認を見送っていた会社にネットで申し込むと、非喫煙者標準体で、通常の収入保障保険に入れるという結果でした。
- 代理店や保険会社で「持病だと通常の保険は難しい」と言われた方
- 一度の相談で「難しい」と言われ、「もう緩和型しかない」と諦めかけている方
- 持病があっても通常の保険に入れた人の、正直な話を知りたい方
標準体で通った理由が、会社ごとの診査基準の違いなのか、正確な診断名で告知したことなのかは、自分でもはっきりとは分かっていません。ただ、引受の基準は保険会社ごとに違うものです。10年ほど保険を提案してきた元保険屋として、一度の相談で確認できた会社の結果だけで、通常の保険を候補から外さなくていいと思います。とはいえ、自分で何社もあたると手間がかかるため、複数の会社を比べてくれるプロへの相談も一つの手です。
この記事でわかること
- 代理店で「難しい」と言われても、通常の保険を候補に残していいのか
- 保険相談の最初に、何をどう伝えればいいか
- 緩和型から通常の保険へ乗り換えるとき、何に気をつけるか
※これは個人の体験です。加入できるかどうかは、症状や時期、保険会社によって変わります。「持病があっても誰でも入れる」という話ではありません。
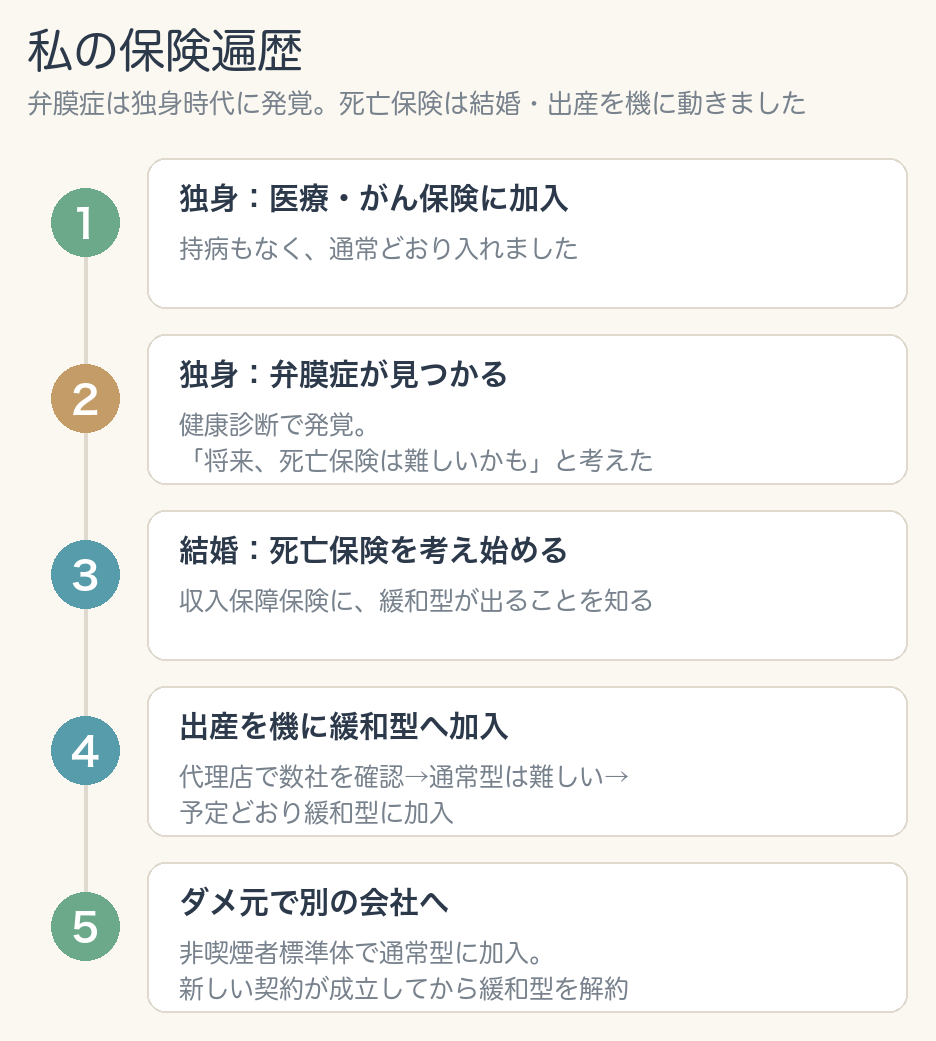
私の保険遍歴|死亡保険は持病が分かったあとだった
医療保険とがん保険に加入(独身時代)
私は独身の頃に、医療保険とがん保険に加入しました。健康上の不安がまだ特になく、持病(厳密には診断されていなかった)もなかったため、2つとも通常どおりの条件です。持病の診断後だと、医療保険にも入りにくかったでしょう。この時点で備えておいて本当に良かったと感じています。
持病が見つかる(独身時代)
その医療・がん保険に入ったあと、まだ独身のうちに、健康診断をきっかけに先天性の弁膜症(心疾患)が見つかります。当時取引のあった保険会社の引受基準を見たり、担当者に聞いたりした限りでは、通常の死亡保険に入るのは難しいだろうと、私は感じていました。そのため、緩和型の収入保障保険が出てくるのを期待していたのを覚えています。
結婚・出産を機に、死亡保険を真剣に考え始める
その後、結婚して家族ができ、死亡保障を意識するようになりました。ちょうどその頃、収入保障保険にも、告知項目を絞った引受基準緩和型が出始めます。持病があっても入りやすいタイプなので、自分が入れるとしたらまずこの緩和型だろう、と考えていました。とくに妻の出産を機に、毎月の生活費をカバーする収入保障を真剣に検討し、緩和型で入る心づもりを固めます。
代理店で数社を確認してもらい、予定どおり緩和型に入った
こうした経緯で、私は代理店の窓口に向かいました。保険の仕事を離れて5年以上たち、最近の商品や各社の引受の動向までは追えていなかったからです。最新の商品のことは、現役のプロに確かめるのが早いと考えました。
私の見立てと、窓口の答え
窓口では、最初に自分の考えをこう伝えました。
弁膜症があるので、緩和型の収入保障なら入れると思う。ただ、通常型で入れそうなものがあれば教えてほしい
緩和型で入る準備はしつつ、緩和型ではない通常の死亡保険で入れる会社がないか、念のため確認してもらいました。保険料は入るときの年齢で決まるため、誕生日が迫っていた私は、その日のうちに緩和型に加入するつもりでした。
担当の方の答えは、「数社の引受条件を確認したが、通常型は難しい」というものでした。土日の相談だったこともあり、確認の中身は次のとおりです。
- 保険会社の担当者に電話がつながった1社は「難しい」
- ほかの会社は、引受の目安などから総合的に判断
- 担当者につながらず、確認に時間がかかると言われた会社もあった
時間をかけて確かめてもらうこともできましたが、どうせ難しいだろうと思っていたうえ、誕生日も迫っていたので、その日の確認は見送っています。
この答えは、私の予想ともほぼ一致しており、この回答に不満はありませんでした。見立てとして妥当でしたし、もともと緩和型で入る準備もできていたからです。
緩和型に入ったことには、今も納得している
そこで予定どおり、緩和型の収入保障保険に加入しました。緩和型は、健康状態の告知が3〜5項目ほどと少なく、持病があっても入りやすい保険です(参考:生命保険文化センター)。持病のある身として、まず備えができたことに、大きな安心を感じました。入れると見込んでいた緩和型にしたことは、今でも納得しています。
ただ、緩和型は入りやすい反面、保険料は割高です。どれくらい高くなるかは、商品ごとに違います。保障にも制限があり、私が入った商品では、加入から最初の1年間は保障額が50%になる決まりでした。
緩和型と非喫煙者標準体で、保険料や保障がどう違うのかは、こちらの記事で整理しています。
保険会社ごとに、診査の判断は分かれることがある
引受の基準は、保険会社がそれぞれ決めている
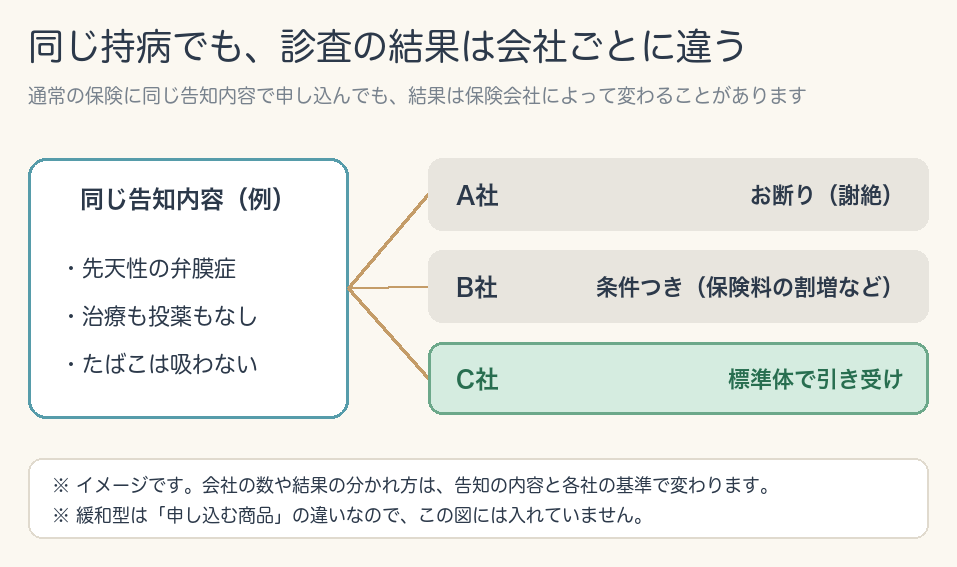
保険に入れるかどうか、どの条件で入れるかの基準は、各保険会社が自社で決めるものです。そのため同じ持病や告知内容でも、次のように分かれることがあります。
- A社は謝絶
- B社は保険料の割増などの条件つき
- C社は標準体
もちろん、どの会社でも難しいケースはありますし、いつも大きく分かれるわけでもありません。ただ、保険を提案していた頃も、会社によって引受の判断が分かれる場面は何度も見てきました。
下の図は仕組みを示すイメージで、実際の私の結果ではありません。
同じ持病でも、会社ごとに結果が分かれる理由は、こちらの記事でくわしく説明しています。
一度の相談で確認できる会社には、限りがある
多くの会社を扱う代理店でも、一度の相談で、扱う全社の引受条件を確かめるとは限りません。何社まで確認するかは、担当者の判断にもよります。私が保険代理店で提案していた頃は、扱う保険会社が10社ほどで、次の流れで確認していました。
- 各社の引受目安を確認する
- 加入できそうな保険会社を絞り込む
- 保険会社の担当部門に詳細を確認する(これも目安)
最終的な条件は、告知書をもとに保険会社が決めます。それまでの確認は「おそらくこうなる」という見込みで、絶対ではありません。
緩和型に入ったあと、別の会社では非喫煙者標準体で入れた
緩和型に入って備えはできたものの、気がかりなことが2つありました。
- 保険料の高さ
- 保障の少なさ(年金月額10万円。しかも加入から最初の1年間は、その50%)
そこで、ダメ元でほかの保険会社2社にあたってみることにしました。2社とも代理店で扱いはあったものの、相談の日には確認が取れていなかった会社です。
電話で聞いた会社は難しそうで、別の会社にネットで申し込んだ
まず別の1社に電話で目安を聞いてみると、断言はされないものの、難しい可能性が高いという答えでした。
もう1社には、ネットから申し込みました。代理店で「確認に時間がかかる」と言われ、その日は私の判断で確認を見送った会社です。面談なしで申し込める商品で、手軽だったので選びました。「どうせ通らないだろう」と半ば諦めていたので、あまり気にせずに申し込んだのを覚えています。
告知書には、次のことを事実のまま書きました。
- 「弁膜症」ではなく、正確な診断名(先天性二尖弁)
- 治療も投薬もしていないこと
診査の結果は、割増のない非喫煙者標準体
すると、思いがけない返事が届きます。非喫煙者標準体で、通常の収入保障保険に加入できるという結果でした。保険料の割増がない、標準の条件です。
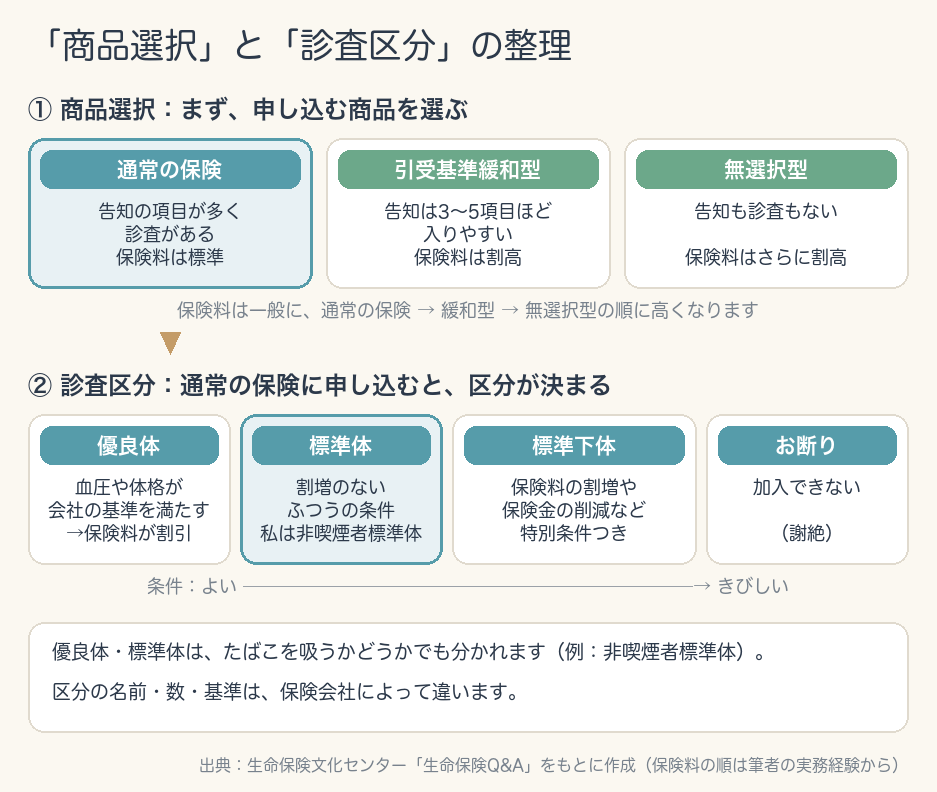
標準体で通った理由は、自分でもはっきりとは分かっていません。会社ごとの診査基準の違いなのか、正確な診断名で具体的に告知したことが影響したのか、どちらもありえると思います。
新しい通常型の契約が成立したのを確かめてから、すぐに先の緩和型を解約しました。
| 保険期間 | 月額保険料 | 保障(月額) | |
|---|---|---|---|
| はじめに入った緩和型の収入保障 | 61歳まで | 6,125円 | 10万円(初年度50%・最低保証2年) |
| 乗り換えた通常型(非喫煙者標準体)の収入保障 | 62歳まで | 4,335円 | 15万円(最低保証5年) |
保障が増えて、保険料が減った
保障は月10万円から15万円へ手厚くなり、保険料は月6,125円から4,335円へ下がりました。備えの中身は上がって、負担は軽くなったわけです。
とはいえ、「代理店より自分で動いたほうがいい」という話ではありません。
診断から非喫煙者標準体に通るまでの経緯は、こちらに詳しく書いています。

代理店で「難しい」と言われたとき、私ならこうする
相談の最初に「通常型で入れる会社があれば確かめてほしい」と伝える
私は代理店で、最初に「緩和型なら入れると思う。通常型で入れそうな会社があれば教えてほしい」と伝えました。保険の仕事をしていたので、緩和型なら入れるだろうという見立てを自分で持てていたからです。私の場合は、担当の方が数社の引受条件を確認してくれました。
見立てを持つのが難しいときは、次のように伝えてみてください。
緩和型も考えているが、通常型で入れる会社があれば確かめてほしい
この言い方なら、緩和型を考えていることと、通常型も確かめてほしいことを、相談の最初に一度に伝えられます。
ただ、私が最終的に入った会社は、確認に時間がかかると言われ、私の判断でその日は確認を見送っていました。緩和型をすすめられたら、どの会社まで確認できたのかを聞いておくと、あとで別の会社にあたるときの手がかりになります。
一度の相談で確認できた会社だけで、通常の保険を候補から外さない
引受の基準は会社ごとに違うため、ある会社で難しくても、別の会社では結果が変わることがあります。
ただし、何社にも片っぱしから申し込むのはおすすめしません。申し込んだ内容は生命保険協会の制度に登録され、ほかの保険会社も引受の判断の参考にするからです。
複数の会社をまとめて比べてくれる窓口を選ぶ
とはいえ、「どこなら入れるのか」を自分で何社も当たるのは、かなりの手間がかかります。私自身、保険の知識があってようやく動けた面があり、誰にでもすすめられるやり方ではありません。申し込んだ内容がほかの会社の判断にも使われることを考えても、どの会社にあたるかはプロと一緒に絞るのが現実的だと思います。
そのため、複数の保険会社をまとめて比較できる保険相談を頼ってみてください。
- 最初に「持病があります」と伝える
- 引受の目安や事前の確認で、見込みのありそうな会社を絞ってもらう
- 自分で探すより広く、プロの目で探してもらう
確認してもらえる会社が多いほど、より良い条件の会社に出会える可能性は上がります。どの相談窓口が自分に合うかは、扱う会社数や得意分野によって変わるので、いくつか見比べたうえで選ぶのがおすすめです。
持病があるときの相談先の選び方は、こちらの記事で比べています。

乗り換えるなら、新しい契約が成立してから今の保険を解約する
今の保険を先に解約すると、新しい保険に入れなかったとき、保障のない期間ができてしまいます。今の保険の解約は、新しい契約が成立したあとにしてください。私も、通常型の契約が成立してから緩和型を解約しました。
告知義務だけは必ず守る
複数の会社にあたるときも、事実を偽って入るのは絶対にいけません。正確に告知したうえで、自分に合う会社を探すことが大切です。
告知すべきことを隠して入るのは「告知義務違反」にあたり、いざというとき契約を解除され、保険金を受け取れない事態にもなりかねません(参考:生命保険文化センター)。それでは、保険に入る意味そのものがなくなってしまいます。
まとめ
代理店で「難しい」と言われた経験から、いま言えることを整理します。
- 引受の基準は保険会社ごとに違い、一度の相談で確認できた会社で難しくても、別の会社では結果が変わることがある
- 相談の最初に「緩和型も考えているが、通常型で入れる会社があれば確かめてほしい」と伝える
- 何社も自分で確認するのは大変なので、複数の会社を比べられるプロの力を借りる
- 乗り換えは、新しい契約が成立してから今の保険を解約する
- 告知はありのままを正確に書く
もちろん、持病があるとどの会社でも難しいことはあります。代理店で確認してもらった会社や、電話で難しい可能性が高いと言われた会社に、同じ内容で告知していても通ったかどうかは、正直わからないところです。
とはいえ、いくつかの会社を比べてもらうこと自体は、マイナスにはなりません。保険代理店は、たくさんの会社を比べられるプロが揃う場所です。緩和型に決めるか、通常の保険を確かめてみるかは、それぞれの事情によって変わります。もし持病を理由に迷っているなら、まずは複数の会社をまとめて見てくれる窓口で比べてもらうところから始めてみてください。

コメント