同じ持病でも、引受の結果は保険会社ごとに分かれることがあります。一方で、どこの会社でも難しい場合があるのも現実です。
- 持病があり、保険を「難しい」と言われたことがある方
- 1社の返事だけで「もう緩和型しかない」と決めかけている方
- 複数社にあたるといっても、何から手をつければいいか分からない方
私は10年ほど保険の提案をしていた元保険屋で、自分にも先天性の弁膜症という持病があります。営業として、持病のあるお客さまの申し込みを何件も見てきた立場です。自分自身も、収入保障保険で1社目に引受を断られたあと、次の会社で通常の条件で引き受けられました。
この記事でわかること
- なぜ会社ごとに引受の結果が分かれるのか
- 持病がある方が、いま相談先でできること
- 「条件つきで引き受ける」と言われたら、どう判断するか
同じ持病でも、引受の結果は保険会社ごとに分かれる
私が営業していた頃、持病や既往歴のある方の申し込みで、会社によって結果が分かれる場面を何度も見ました。
治療が終わった病気でも、引受条件は会社で違う
たとえば虫垂炎の扱いです。実は私も虫垂炎になったことがあるので、せっかくの機会に例に挙げます。治療が終わっている病気でも、会社によって次の点が違いました。
- 【経過年数】治療後に何年たっていれば、通常の条件で引き受けるか
- 【つく条件】通常の条件にならない場合に、どんな条件がつくか
虫垂炎はほんの一例で、病気の種類ごとに同じように違います。
健康診断の数値の基準も、会社で違う
申し込みのときに健康診断の結果を提出する場合があります。提出した健康診断の結果も、どの数値まで通常の条件で引き受けるかの基準は、会社によって違いました。
自分の申し込みでも、1社目は断られ、次の会社では通常の条件だった
私には先天性の弁膜症があります。出産を機に、いったんは緩和型の収入保障保険に加入しました。持病のある身として備えができた、という点では納得のいく判断でした。
そのあと、保険料の高さが気になって、ダメ元で通常の収入保障保険に自分で申し込みました。告知書には、病名(先天性二尖弁)と経過、告知の範囲に入る虫垂炎も、そのまま書いています。
あまり期待していなかったので、同時には申し込まず、試しに1社、ついでにもう1社、という程度の気持ちでした。
- 【1社目】引受を断られた
- 【2社目】私は非喫煙者標準体で引き受けられ、緩和型は解約した
標準体とは
引受の条件ではなく、通常の条件で引き受けられたうえで保険料が決まる料率の区分(標準体・健康体など。喫煙の有無や血圧・BMIなどで分かれる)。標準体と緩和型の違いは、【未公開リンク・保留:標準体と緩和型の違いを”実際に入れた人”が解説(I2・4416)】にまとめました。
通った理由が会社ごとの目安の差なのか、告知の書き方によるものなのかは、私にも分かりません。詳しい経緯は弁膜症でも死亡保険に入れた話と、【未公開リンク・保留:持病でも保険に入れた|「難しい」と言われた私が、別の会社で通るまで(I1・4395)】に書いています。
「条件つきで引き受ける」の中身=特別条件は主に3つ
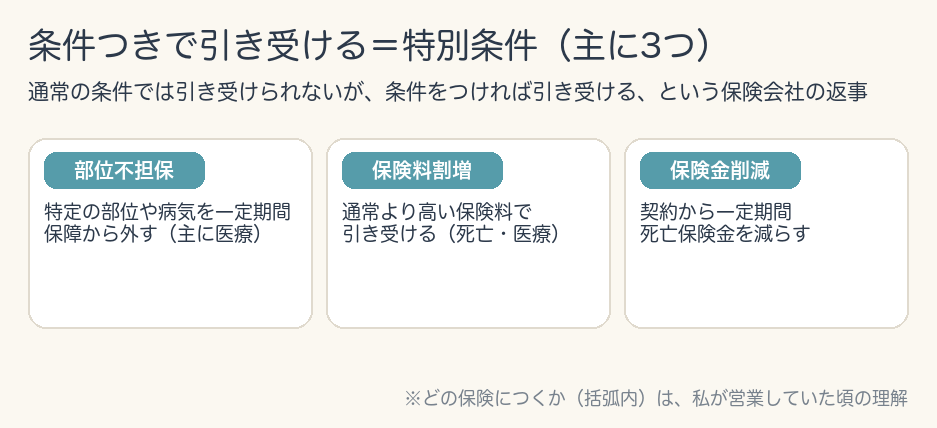
特別条件というのは、通常の条件では引き受けられないが、条件をつければ引き受ける、という保険会社の返事です。特別条件には、主に次の3つがあります(参考:生命保険ファイナンシャルアドバイザー協会「特別条件付契約」)。
- 【部位不担保】特定の部位や病気を、一定期間、保障の対象から外す(入院給付など医療の保障につく)
- 【保険料割増】通常より高い保険料で引き受ける(死亡・医療の両方にある)
- 【保険金削減】契約から一定期間、支払われる死亡保険金を減らす
私が見てきた範囲でも、部位不担保は主に医療保険でつく条件で、死亡保険は保険料割増と保険金削減が中心でした。医療保険の例でいえば、妊娠中の方の加入では、出産時の異常分娩に部位不担保がつくケースを見ています。
結果が分かれる理由=引受の目安が保険会社ごとに違う
どの病気をどう見るかは、保険会社ごとに決めています。私が営業していた頃は、各社の基準をまとめた「引受の目安」を、代理店も確認できました。
当時の目安は保険会社ごとにあり、中身は各社の内部の情報なので、この記事には書けません。
- 【目安に書かれていたこと】病気の種類ごとに、どういう状態なら通常の条件になるか、どういう場合に条件がつくか
- 【目安の位置づけ】あくまで目安。最終の判断は、告知書を見た保険会社が行う
基準が会社ごとに違うので、引受の結果も会社によって分かれます。目安どおりの返事にならないこともあったため、私にとって目安は「見込みを立てる材料」でした。
当時の代理店は、こうやって複数社にあたっていた
会社ごとに引受の目安が違うので、持病のあるお客さまから相談を受けたとき、当時は最初から、次の順番で複数社を確認していました。
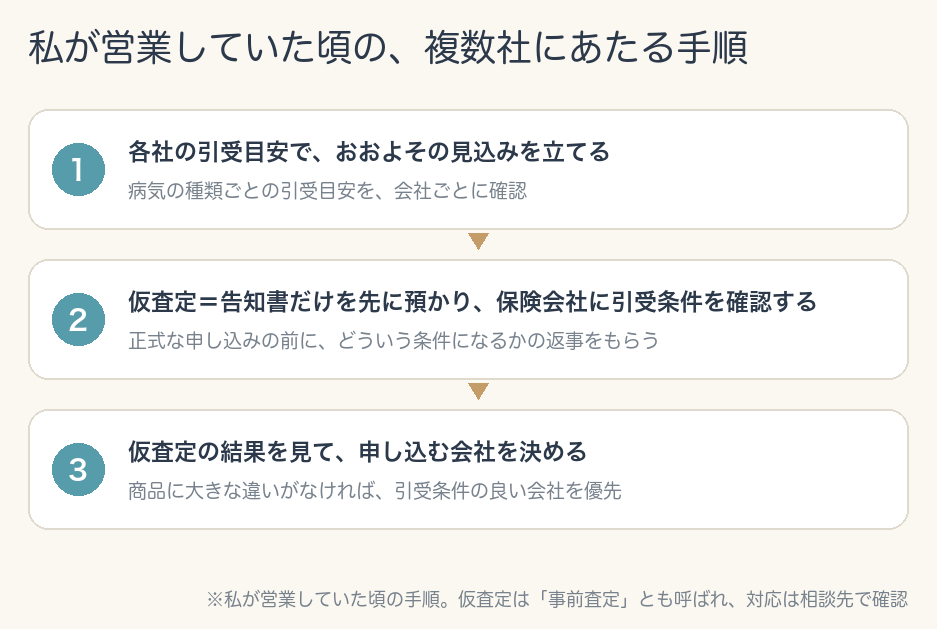
1. 各社の引受目安で、見込みを立てる
お客さまの病名と経過を聞いたら、最初に前の章の「引受の目安」を会社ごとに確認し、目安を見た時点で、「この会社なら通常の条件になりそう」「この会社は条件がつきそう」という、おおよその見込みを立てていました。
2. 仮査定で、申し込む前に引受条件を確認する
当時は「仮査定」といって、正式な申し込みの前に告知書だけを先に預かり、保険会社に引受条件を確認することができました。見込みのある会社について、申し込む前に結果をある程度つかめる、というものでした。
「事前査定」という名前で、仕組みとしては残っている
仮査定は「事前査定」とも呼ばれ、仕組みとしては保険業界に残っています(参考:生命保険協会の資料に「事前査定が可能」という記述があります)。
ただ、先日、自分の保険相談(緩和型の収入保障保険に入ったとき)で対応してくれた窓口では「今は仮査定をやっていない」と言われました。いまの相談先がどこまで対応しているかは、私にも断定できません。仕組みの有無より、「正式に申し込む前に見込みを確認できるか」を相談先に聞くほうが確かです。
3. 仮査定の結果を見て、申し込む会社を決める
仮査定の結果がそろったら、その結果を見て、お客さまと申し込む会社を決めていました。商品の中身に大きな違いがなければ、基本的には引受条件の良い会社を優先、というのが当時の進め方でした。
条件つきの結果が出たときは、基本的にどんな選択であったとしても、お客さまに最後の判断は委ねます。ただ、私からは、その方がすでに保険に入っているかどうかで、違う勧め方をしていました。
- 【まだ保険に入っていない方】条件つきでも、まずは加入を勧めていました。今後、万一のときに加入がしづらくなるリスクがあるためです。見直しは、加入したあとで改めて検討できます
- 【いまの契約から切り替える方】いまの契約の保障内容や条件も含めて、総合的に判断していました
持病がある方が、いま相談先でできること3つ
持病があって保険を考えている方は、特定の会社の判断だけで決める前に、確認する会社の数を増やしてみてください。自分で1社ずつ申し込んで確かめる方法もあります。ただ私の勧めは、たくさんの会社をまとめて比べてくれる相談先で、持病があることを最初に伝えて、確認する会社の数を増やすことです。
相談先でいまできることは、次の3つです。
- 【最初に伝える】相談先に、持病があることを最初に伝える
- 【申し込む前に聞く】正式に申し込む前に、各社の引受の見込みを確認できるかを聞く(事前査定に対応していれば、より確かな結果が先にわかります)
- 【引受条件で選ぶ】見込みや結果が出そろったら、商品の中身に大きな違いがなければ、引受条件の良い会社を優先する
条件つきの結果しか出なかったときは、上の手順3に書いた考え方(まだ保険に入っていない方はまず加入、切り替えの方はいまの契約も含めて判断)を参考に、最後は自分で決めてください。
相談先の一つに、みんなの生命保険アドバイザーがあります。サービスの中身は【未公開リンク・保留:みんなの生命保険アドバイザーとは(I16・4873)】に、相談先の比べ方は保険相談はどこがいい? 元保険屋の本音にまとめました。
私自身も、緩和型の収入保障保険を調べたときには、生命保険の一括見積サービスを使いました。
複数社にあたっても難しかったケースも、私が営業していた頃にはありました。
- 【要再検査を受けていない】健康診断で要再検査以上の指摘があり、再検査を受けていない方は、検査をしてもらわないと難しい場合が多かった
- 【精神科の外来に通っている】不眠症などで通院中の方は、加入へのハードルが上がる印象だった(断言はできません)
複数社にあたれば必ず入れる、という話ではありません。
告知は、会社を変えても毎回正確に書く
事実を隠して通った契約は、いざというときに解除され、保険金を受け取れない場合があります(参考:生命保険文化センター)。会社を変えても、告知を毎回正確に書くことが前提です。
まとめ
仕組みとして、次のことが言えます。
- 同じ持病でも、引受の結果は保険会社ごとに分かれることがある(虫垂炎の経過年数、健康診断の数値の基準)
- 引受の基準は各社が自分で決めているので、会社を変えると結果が変わることがある
私が営業していた頃の実務では、次のとおりでした。
- 当時の代理店には、引受の目安→仮査定→申し込みの順番で複数社を確認する手順があった
- 条件つきの結果でも、まだ保険に入っていない方にはまずは加入を勧め、切り替えの方はいまの契約も含めて私が総合的に判断していた
一方で、次のことも知っておいてください。
- 要再検査を受けていないケースはどこの会社でも難しい場合が多く、精神科の外来に通っているケースも加入へのハードルが上がる印象だった
- 複数社にあたれば必ず入れる、という話ではない
- 仮査定(事前査定)は仕組みとしては残っているが、相談先が対応しているかは断定できない。「申し込む前に見込みを確認できるか」を最初に聞く
以上を踏まえたうえで、持病があって保険を考えている方は、特定の会社の判断だけで決める前に、確認する会社の数を増やしてから判断してみてはいかがでしょうか。
告知を正確にしたうえで、持病のある方の状況に合う会社が見つかることを願っています。
コメント