妻の不妊治療で、人工授精(AIH)を3回受けました。妻の医療保険からは1回35,000円の手術給付金が出て、人工授精3回で受け取った給付金は、合わせて10万5,000円でした。
- 人工授精を受けていて、医療保険から給付金が出るのか知りたい方
- 採卵や胚移植は対象と聞いたけれど、人工授精はどうなのか分からない方
- 自分の契約が対象かどうか、約款のどこを見ればいいのか知りたい方
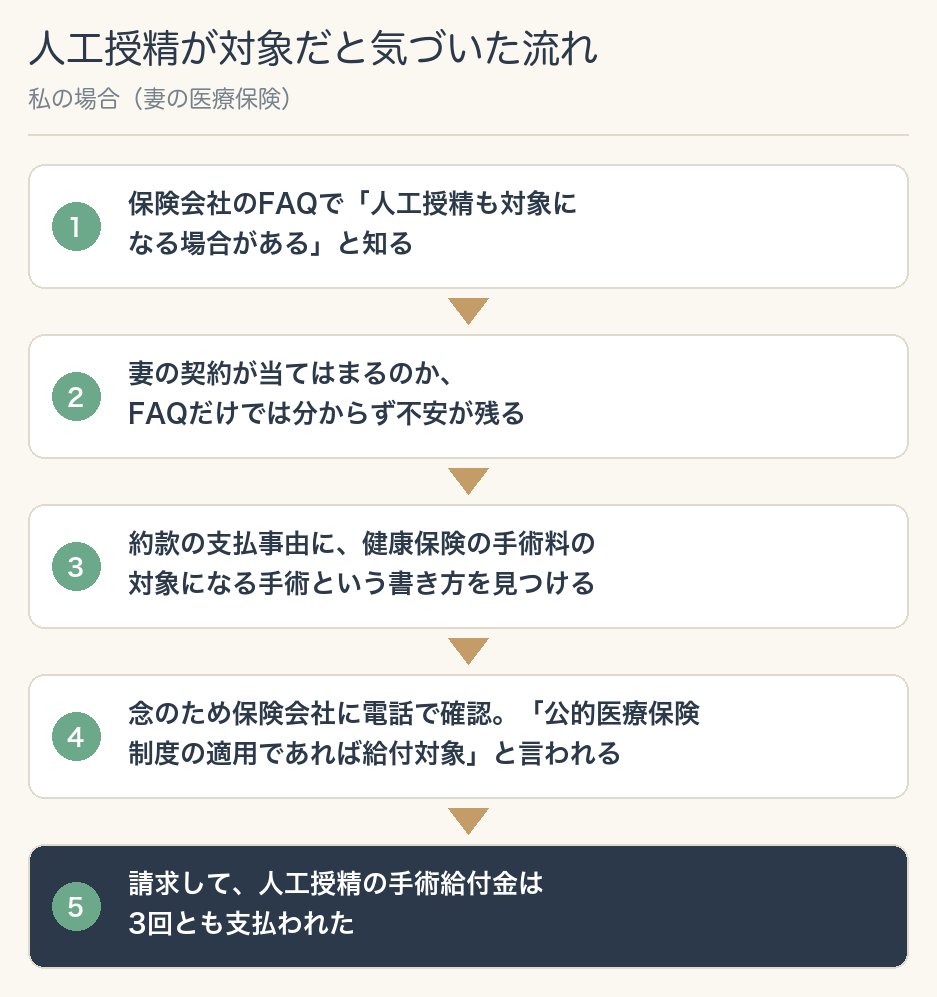
人工授精も、医療保険の契約内容によっては手術給付金の対象になります。私は保険会社のFAQで「対象になる場合がある」と知り、妻の約款を開いて対象になる契約かどうかを確かめたうえで、念のため保険会社にも電話で確認してから請求しました。
人工授精3回で、手術給付金は10万5,000円出た
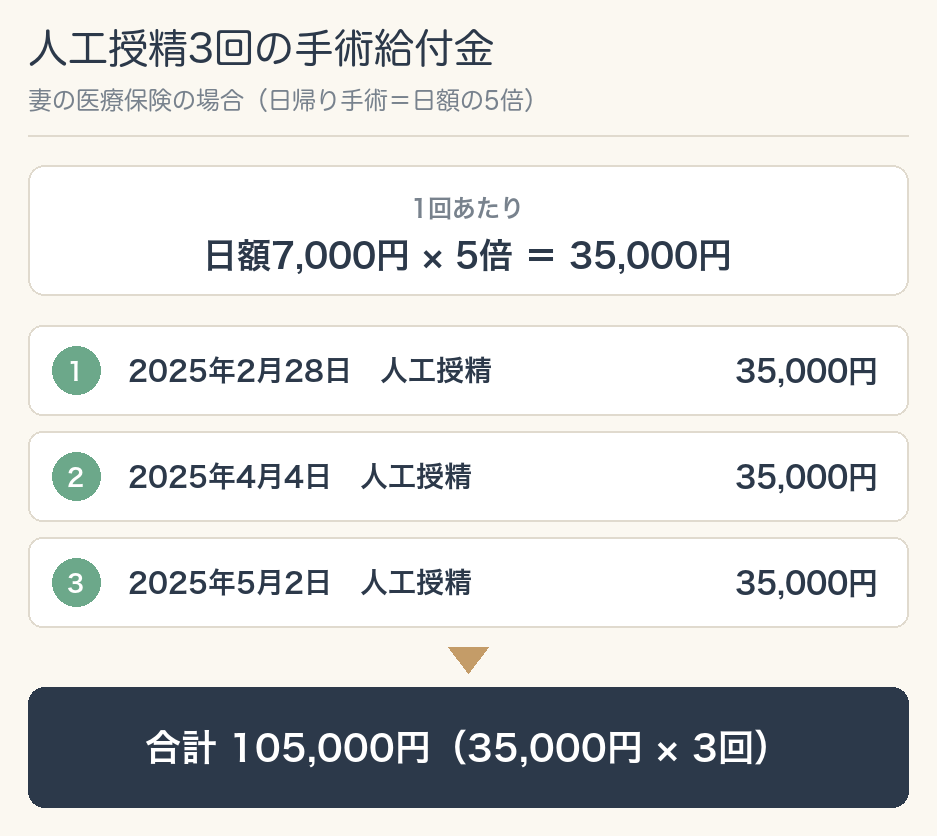
人工授精は、2025年2月から5月にかけて3回受けています。どの回も入院はなく、1回ごとに手術給付金が支払われました。
| 受けた日 | 治療 | 手術給付金 |
|---|---|---|
| 2025年2月28日 | 人工授精 | 35,000円 |
| 2025年4月4日 | 人工授精 | 35,000円 |
| 2025年5月2日 | 人工授精 | 35,000円 |
| 合計 | 3回 | 105,000円 |
1回あたりの手術給付金の計算
入院給付金の日額7,000円 × 日帰り手術の倍率5倍 = 35,000円
35,000円 × 3回 = 105,000円
妻の契約は終身型の医療保険で、手術給付金は、入院中の手術が日額の10倍、日帰り手術が日額の5倍でした。人工授精はどの回も日帰りだったので、日額7,000円の5倍で計算されました。
人工授精のあとは採卵や胚移植へ進み、手術給付金は全部で13回受け取りました。13回分の内訳や、治療費全体と給付金の比較は、不妊治療は民間医療保険も使える!健康保険適用後の費用と給付金のリアル体験談に書いています。
人工授精が対象かは、FAQ・約款・電話で確かめた
妻の医療保険は、元保険屋の私が提案したもの
妻が入っている医療保険は、私が保険の仕事をしていたころに提案したものです。契約者も被保険者も妻で、妻が29歳のときに加入しました。
提案した当時、不妊治療は健康保険の対象外で、2022年4月に対象になったときには、私はもう保険の仕事を離れていました。健康保険が使えるようになったことは知っていましたが、妻の医療保険から給付金が出ることには、治療を始めるまで気づきませんでした。
保険会社のFAQで「対象になる場合がある」と知った
治療を始めてから、保険会社のFAQで「人工授精も手術給付金の対象になる場合がある」という説明を見つけました。
ただ、FAQに書かれていたのは「対象になる場合がある」までで、妻の契約がそこに当てはまるのかどうかは分からず、不安が残りました。
約款の支払事由で、健康保険に連動する型だと分かった
手術給付金の対象を健康保険の手術料で決める考え方自体は、保険の仕事をしていたころから知っていました。ただ、妻の契約がその書き方になっているかは、約款を見ないと分かりません。そこで、手元にある妻の約款を開き、次のところを見ていきました。
- 【見たページ】手術給付特約のページ
- 【見た章】支払事由(給付金が支払われる条件)の章
- 【書かれていた内容】手術給付金の対象は、公的医療保険制度で手術料の算定対象として挙げられている手術、という趣旨
この書き方は、業界でいう「公的医療保険連動」の型です。人工授精は2022年4月から健康保険で手術料の対象になっているので、妻の契約は健康保険に連動する型だと分かり、「これなら間違いない」と思えました。
念のため、保険会社に電話でも確認した
約款を読んだあと、念のため契約先の保険会社に電話で確認しました。電話では「公的医療保険制度の適用であれば給付対象になります」と言われ、その場で「対象です」と言い切られたわけではありません。
人工授精を受けたあとに請求すると、手術給付金はきちんと支払われ、3回とも35,000円ずつ給付されました。
人工授精が対象になるかは、保険の種類で変わる
2022年4月から、人工授精は健康保険の対象です。ただ、健康保険の対象になったからといって、民間の医療保険でも自動的に対象になるわけではありません。
人工授精は健康保険で手術として扱われ、手術料の対象です。そのため、手術給付金の対象を「健康保険で手術料の対象になる手術」に合わせて決めている契約なら、人工授精も対象になることがあります。
業界でいう「公的医療保険連動」
手術給付金の対象を、健康保険で手術料の対象になる手術に合わせて決める書き方
たとえば、住友生命のFAQでは、2022年4月1日以降に受けた人工授精・採卵術・胚移植術などを手術給付金の対象として挙げています。ただし、どの契約でも出るわけではありません。保険会社のFAQでは、次のような条件が書かれています。
| 確かめること | 対象にならない例 |
|---|---|
| 商品・特約 | 対象を一部の商品や特約に限っている会社がある(住友生命は対象商品を挙げている) |
| 治療を受けた日 | 対象は2022年4月1日以降に受けた分 |
| 入院しない手術 | 古い商品の中には、入院中の手術だけを対象にしているものがある(オリックス生命のFAQ) |
| 健康保険を使ったか | 自由診療で受けた場合は対象外と明記している会社がある(アフラック少額短期保険のFAQ) |
| 同じ日に複数の手術 | 支払うのは1つだけ(倍率が高いもの)で、ほかは対象にならないとする会社がある(住友生命のFAQ) |
反対に、手術給付金の対象を約款に載せた手術の一覧で決めている契約では、一覧にない手術は対象になりません(生命保険文化センター)。人工授精で給付金が出るかどうかは、約款で手術給付金の対象がどう決められているかしだいです。
※ここで紹介した保険会社の情報は、2026年10月時点のものです。商品や扱いは変わることがあるので、最新の内容は各社の公式サイトで確かめてください。
自分の契約で確認したい2つのポイント
私は妻の契約で、約款の手術給付特約のページを確かめました。約款の手術給付金のページは、自分の契約が人工授精の対象かどうかを考える目安になります。
1. 支払事由に「公的医療保険」の言葉があるか
- 【見る場所】約款の手術給付金(手術給付特約)のページにある、支払事由の章
- 【探す言葉】支払事由の中の「公的医療保険」「手術料」などの言葉。妻の約款では、公的医療保険制度で手術料の算定対象として挙げられている手術、という趣旨で書かれていた。会社によって言い回しは違う
- 【最後の確認】言葉が見つかっても、保険会社に「人工授精は手術給付金の対象になりますか」と問い合わせて確かめる
私は、約款の支払事由の章で「公的医療保険」の言葉を探して、人工授精が対象かどうかを確かめました。確実に知りたいときは、契約先の保険会社に問い合わせれば答えてもらえます。
2. 日帰り手術の手術給付金がいくらになるか
妻の場合、人工授精は3回とも日帰りで、1回の手術給付金は35,000円(日額7,000円×日帰り手術の5倍)でした。同じ人工授精でも、日帰り手術の倍率(または金額)しだいで1回の受取額が変わります。日額と倍率は保険証券や約款に書かれていて、入院日額を減らすと受取額がどれだけ変わるかは、不妊治療の手術給付金は入院日額で変わる|保障を減らした後悔にまとめました。
人工授精が対象かどうかとは別に、今の契約で治療費への備えが足りるのか迷うときは、保険相談で契約内容を一緒に整理してもらう方法もあります。
請求の手順と入院日額の話は別記事で
人工授精が対象だと分かったあとの話は、それぞれ別の記事にまとめています。
- 【請求の手順】人工授精を含む13回分を、診断書なしで領収書だけでネット請求した流れ → 体外受精など不妊治療の手術給付金13回分、診断書なしで請求した手順
- 【入院日額と手術給付金】保険料を下げるために入院日額を減らし、13回の手術給付金が19.5万円少なくなった振り返り → 不妊治療の手術給付金は入院日額で変わる|保障を減らした後悔
- 【治療費と給付金の全体】約13か月の治療費と、受け取った給付金の内訳 → 不妊治療は民間医療保険も使える!健康保険適用後の費用と給付金のリアル体験談
まとめ:人工授精の給付金は約款で確かめられる
- 【実例】妻の医療保険では、人工授精3回で手術給付金が10万5,000円(1回35,000円)出た
- 【仕組み】手術給付金が健康保険の手術に連動する契約なら、2022年4月以降の人工授精も対象になり得る
- 【分かれる点】商品・治療を受けた日・自由診療かどうかで、対象にならないこともある
- 【確かめ方】約款の手術給付金(手術給付特約)のページで、支払事由に「公的医療保険」の言葉があるかを見る
- 【受取額】日帰り手術の倍率と日額で、1回の金額が決まる
人工授精を受けている方、これから受ける方は、一度ご自身の約款の手術給付金のページを開いてみてください。読んでも分からなければ、契約先の保険会社に聞くのが確実です。治療中のお金の不安が、少しでも軽くなればと思っています。
コメント