保険を相談できる窓口はたくさんあり、ランキングを見比べるほど、どこを選べばいいのか迷ってしまうかもしれません。
- 保険相談に興味はあるけれど、どこの窓口を選べばいいのか分からない方
- ランキングの1位がサイトごとに違って、どれを信じればいいのか迷っている方
- 無料の保険相談で、どんな担当者なら安心して話せるか知りたい方
私はFP2級と証券外務員二種の資格を持ち、約10年、保険や住宅購入の相談に乗り、保険を提案する側で働いてきました。いまは、どの保険会社や代理店にも所属していません。相談に乗ってきた経験から、保険相談は、窓口選びに時間をかけるより、相談の場で担当者を確かめるほうが、納得して決めやすいと考えています。
この記事のポイント
【1. 選ぶ】ランキングの1位はサイトによって違う。窓口は、相談の形と相談できる範囲で絞り、担当者を変えられるかを確かめて1つ選べば十分
【2. 確かめる】担当者によって、勧められる保障の組み合わせや説明は大きく変わる。相談の場で、家族や目的を先に聞くか、「早めに」の理由を説明するか、減らす提案もするかを確かめる
【3. 変える】1つの窓口、1人の担当者で決めなくていい。合わなければ変えて構わない
提案は担当者で変わるから、3段階で進める
保険は、同じ商品なら、どの担当者から入っても中身は同じです。ただ、その商品をどう説明するか、どの保障を組み合わせて勧めるかは、窓口よりも担当者によって大きく変わります。そのため、窓口選びには時間をかけすぎず、相談の場で担当者を確かめるほうに力を使うのがおすすめです。
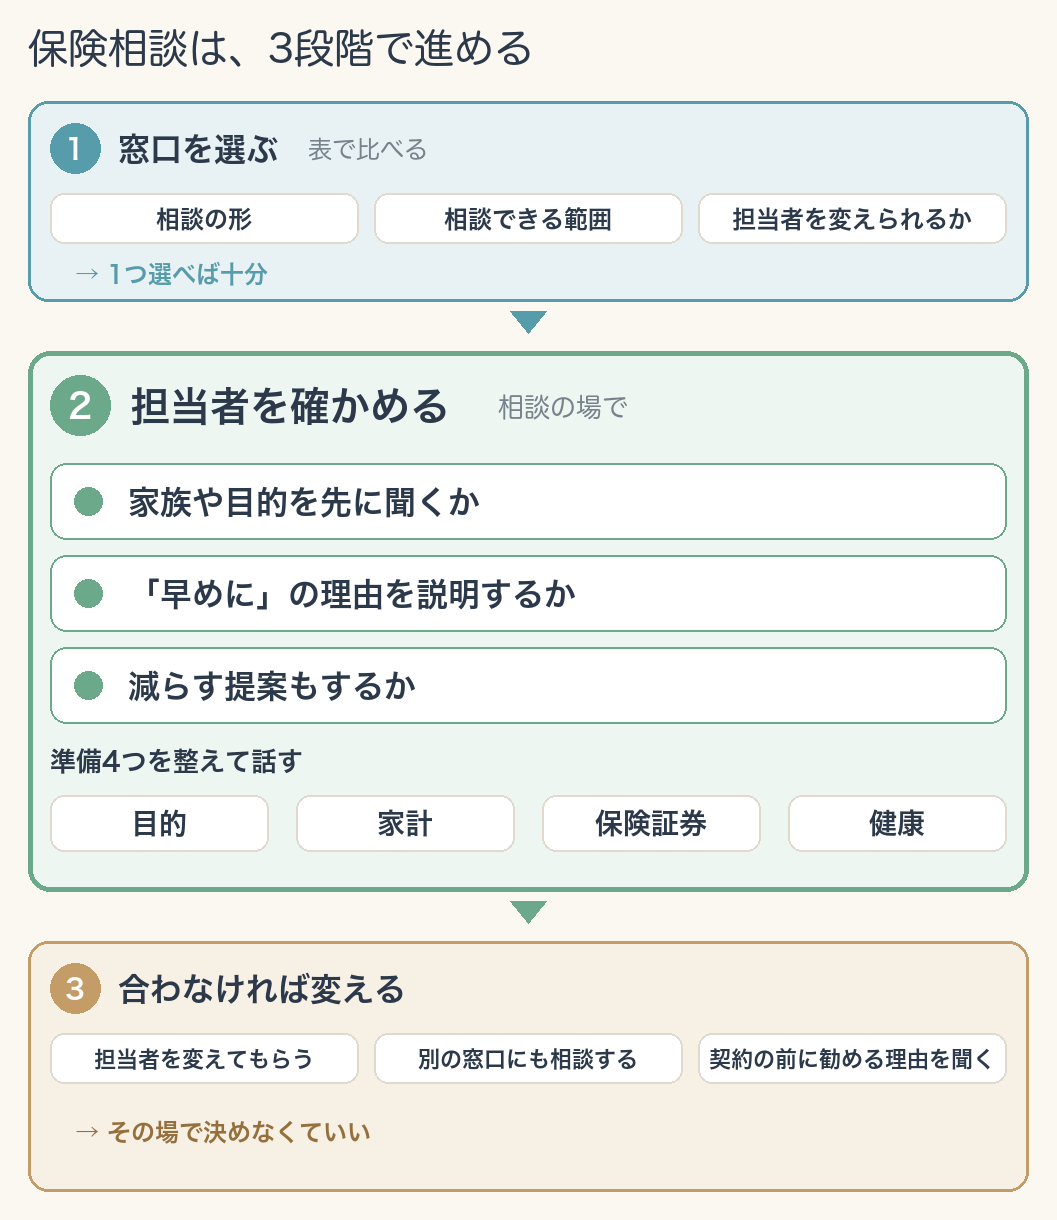
- 【1. 窓口を選ぶ】相談の形、相談できる範囲、担当者を変えられるか。表で比べて、1つ選べば十分です
- 【2. 担当者を確かめる】家族や目的を先に聞いてくれるか、「早めに」の理由を説明してくれるか、減らす提案もしてくれるか。こちらは、相談の場で話してみないと分かりません
- 【3. 合わなければ変える】担当者を変えてもらうか、別の窓口にも相談します。その場で決める必要はありません
1. 窓口は、相談の形と範囲で1つ選ぶ
窓口は、相談の形(訪問・オンライン・来店)と相談できる範囲(生命保険だけか、お金全体か)で絞り、担当者を変えられるかを確かめて選びます。ランキングや取扱保険会社の数で比べても、自分に合う窓口かどうかは判断しにくいでしょう。
ランキングの1位がサイトごとに違う理由
2026年10月に「保険相談 どこがいい」で検索すると、上位10本のうち6本は窓口を運営する会社のサイト、3本は窓口を紹介するサイトの記事でした(残りの1本は保険会社のメディア)。
- 【窓口を運営する会社のサイト】自社やグループ会社の窓口を、1位として紹介していることもある
- 【窓口を紹介するサイト】いくつかの窓口を並べて紹介している
順位の決め方も、サイトによってばらばらでした。
- 口コミの点数で並べる
- 取扱保険会社の数などで点数をつける
- 自社の基準で選ぶ
紹介する窓口も順位の決め方もサイトごとに違うので、1位がそろわなくても不思議ではありません。どれかが間違っているというより、比べる基準が違うと考えると、ランキングを参考にしやすくなります。
無料の仕組みや取扱社数では、窓口の差は見えにくい
多くの無料相談の窓口は、相談者から料金を取らず、保険会社から受け取る手数料で運営しています。「保険相談 無料 なぜ」で上位に出る10本の記事も、すべてこの仕組みで説明していました。無料だからといって、怪しいわけではありません。
| 比べようとするもの | どの窓口も似ている点 |
|---|---|
| 無料の仕組み | 多くの窓口が、保険会社から受け取る手数料で運営している |
| 宣伝の言葉 | 「複数社を比較」「無理な勧誘はしない」は、主な窓口の公式サイトでよく見かける |
| 取扱保険会社の数 | 多いのは良いところだが、面談の時間ですべての会社の商品は比べられない |
比べられる保険会社が多いのは、相談する側にとって良いところでしょう。ただ、面談の時間の中で、すべての会社の商品を詳しく比べることはできないので、扱っている保険会社の多さだけで決める必要はありません。保障の中身や保険料など、自分の希望に合う商品をいくつか並べて、違いを説明してもらえるかを確かめると、納得して選びやすくなります。
いくつかの窓口を比べる表
3つの物差しで、主な窓口を並べました。「向く人」の列は、各社の公式サイトにある案内や相談例を言い換えたもので、私の評価ではありません。
| 窓口 | 相談の形 | 相談できる範囲 | 担当者を変えられるか | 担当者のプロフィールを事前に見られるか | 予約できる地域 | 向く人(公式の案内から) | 申し込み |
|---|---|---|---|---|---|---|---|
| みんなの生命保険アドバイザー(どんなサービスかをまとめた記事) | 訪問(自宅推奨・勤務先など)/オンライン | 保険の加入・見直し、家計の相談。複数社の保険から提案 | 無理な勧誘や不快な対応があったとき、「ストップコール」で担当者の変更・面談の中止を申請できる | アドバイザー紹介ページあり(資格・業歴・得意分野)。申込前に選べるかは記載なし | 全国(地域によって手配できない場合あり) | 記載なし(相談例:学資保険選び、生活習慣病への備えなど) | 公式サイトで申し込む |
| 保険見直しラボ | 訪問(自宅・カフェなど)/オンライン/オフィス(予約制) | 医療・がん・死亡・学資・介護・自動車・火災など幅広い保険の新規加入と見直し | 過度な営業や失礼な対応があったとき、「イエローカード制度」で担当者を変更できる | 記載なし | 全国(拠点がない地域も訪問・オンライン可) | じっくり話したい人は訪問・オフィス、外出しにくい人や小さな子がいる人はオンライン | 公式サイトで申し込む |
| 保険マンモス(どんなサービスかをまとめた記事) | オンライン/希望の日時・場所への訪問 | 保険相談・見直し(ライフプラン・お金の計画の助言を含む)。面談が複数回でも無料 | 紹介されたFPが合わないとき、「イエローカード制」で変更できる | 記載なし(相談内容・家族構成・地域から紹介) | 全国の提携FPから、居住地域を考えて紹介 | 必要な保障が分からない人、加入後に見直していない人、教育費・老後資金が不安な人 | 公式サイトで申し込む |
| ほけんの窓口 | 来店(店舗)/オンライン/訪問(首都圏・中部の一部のみ) | 保険に加え、教育資金・老後資金・NISA・iDeCo・住宅ローン・相続などの相談 | 担当する店舗を、同じ代理店のほかの店舗に変えられる。女性のお客さまは女性の担当者を希望できる(女性スタッフがいない店舗もある) | 記載なし | 全国の店舗(訪問は首都圏・中部の一部) | 新規加入・見直しを考えている人、保険が必要か迷っている人、他社の提案を判断したい人 | — |
| ほけんおでかけMAP | 来店(キッズスペースのある店舗だけを掲載) | 生命保険(損害保険だけの相談は受け付けない) | 記載なし | 記載なし | 店舗検索は北海道〜沖縄(掲載店舗のない県もある) | 子ども連れで落ち着いて相談したい人、近くで通える店舗を探している人、保険相談が初めての人 | 公式サイトで申し込む |
※各社の公式サイトの記載をもとに、2026年10月19日時点でまとめました(ほけんの窓口の担当の欄と、そのほかの見直しは10月20日に確認)。「記載なし」は、公式サイトの該当ページに書かれていなかったものです。内容は変わることがあるので、申し込む前に公式サイトで確かめてください。
最初の1つの選び方
最初の1つは、表を見て選べば十分です。まず相談の形と相談できる範囲が合う窓口にしぼり、そのうえで担当者を変えられる仕組みがあるかを確かめてください。
- 【家から出にくい】オンラインか訪問に対応している窓口
- 【対面で、店舗で話したい】来店できる窓口。子ども連れなら、キッズスペースのある店舗を探せるほけんおでかけMAP
- 【保険以外のお金も相談したい】教育資金・老後資金・住宅ローンまで扱う窓口
- 【合わなかったときが心配】担当者を変えられる仕組みが公式サイトに書かれている窓口(使える条件は窓口ごとに違うので、表で確かめてください)
2. 担当者は、相談の場で話して確かめる
窓口を1つ選んだら、次は担当者と話してみます。担当者の知識や相性は、一度話してみないと分かりません。相談の場で確かめられることは3つあり、準備を整えてから話すと、どれも確かめやすくなります。
相談が何の話から始まるかで、保険の話が出てくる時期も変わります。保険の相談から始まる窓口なら、初回から提案まで進むこともあるでしょう。家計や住宅の相談から始まる場合は、保険の話が2回目以降になることもあると思います。
相談の前に準備しておく4つのこと
相談で受け取る提案は、担当者だけでなく、こちらの準備でも変わるものです。家計や希望を前もって整理しておくと、今の暮らしや不安が担当者に伝わり、自分に合った具体的な提案を受けやすくなります。
| 準備 | 中身 |
|---|---|
| 【目的】相談で何を決めたいかをはっきりさせる | 「万一の保障がほしい」「保険料を下げたい」「老後資金を考えたい」など、方向だけでも決めておくと話が早い |
| 【家計】おおよその数字を持っていく | 毎月の収入と支出、貯蓄のだいたいの額。細かくなくてかまわない |
| 【保険証券】いまの保険の証券を用意する | 見直しなら、これがあると話が具体的になる |
| 【健康】持病や通院歴を正直に伝える準備をしておく | ここを正確にしておくことが、あとで自分を守る |
【健康】の準備では、告知を正直に書くことを何より大事にしてください。持病や通院歴を隠して加入するのは告知義務違反にあたり、いざというときに保険金を受け取れないことにもつながりかねません。正直に告知することだけは、守ってください。
持病があって、保険会社によって引受の結果がどう違うのかを知りたい方は、持病でも保険は複数社で確認する|引受の結果が会社で分かれる理由にまとめています。
「おすすめを教えてください」と丸ごと預けるより、目的を持って臨むほうが、担当者の力も引き出しやすいと私は感じています。目的がはっきりしていると、さきほどの「家族や目的を先に聞いてくれるか」も確かめやすくなるでしょう。
私が不動産会社でFPをしていたころは、初回の相談に1時間ほど時間をいただくことが多かったです。
訪問の相談でカフェを使ったときは、私の場合、飲み物代は担当者の私が払っていました。気になるなら、予約のときに聞いておくと安心です。
同じ職場の同僚と比べても、出す提案は違う
同じ職場で働いていても、私と同僚とでは保障の考え方が違ったので、出す提案も異なっていました。
だからこそ、「どの窓口がいいか」より「誰に相談するか」で、受け取る提案が変わります。
必要保障額の前提と組み立て方で、提案に差が出る
私がいた職場では、公的保障を踏まえた必要保障額の計算の手順なら、会社の研修や社内のシステムでどの担当者もできましたが、何をカバーする前提で額を出すか、出したあとにどの商品を選び、どう保障を組み立てるかは、担当者によって違いました。たとえば、次のようなところで差がつきます。
- 商品の仕組みや、どんな健康状態の人なら入れるかという保険会社ごとの基準(引受の基準)を、どこまで知っているか
- 公的保障・NISA・税金・住宅ローンまで含めて考えられるか
- 必要のない保障を減らす提案もできるか
知識や考えられる範囲のほかに、保障の考え方でも担当者の違いが出ます。
たとえば、次のような所で担当者の考え方が出ます(ほかにもあります)
– 必要な保障の額を、どこまでカバーする前提で出すか
– 医療保険の入院日額を、何をカバーする前提で決めるか
– 保険料を決まった時期までに払い終えるか、一生払い続けるか
どれも、決まった正解があるわけではありません。提案を受けたら、なぜその考え方なのかを担当者に聞いてみてください。
こうした違いは、話してみないと分かりません。このあとの3つは、その差を相談の場で見分けるときの目安です。
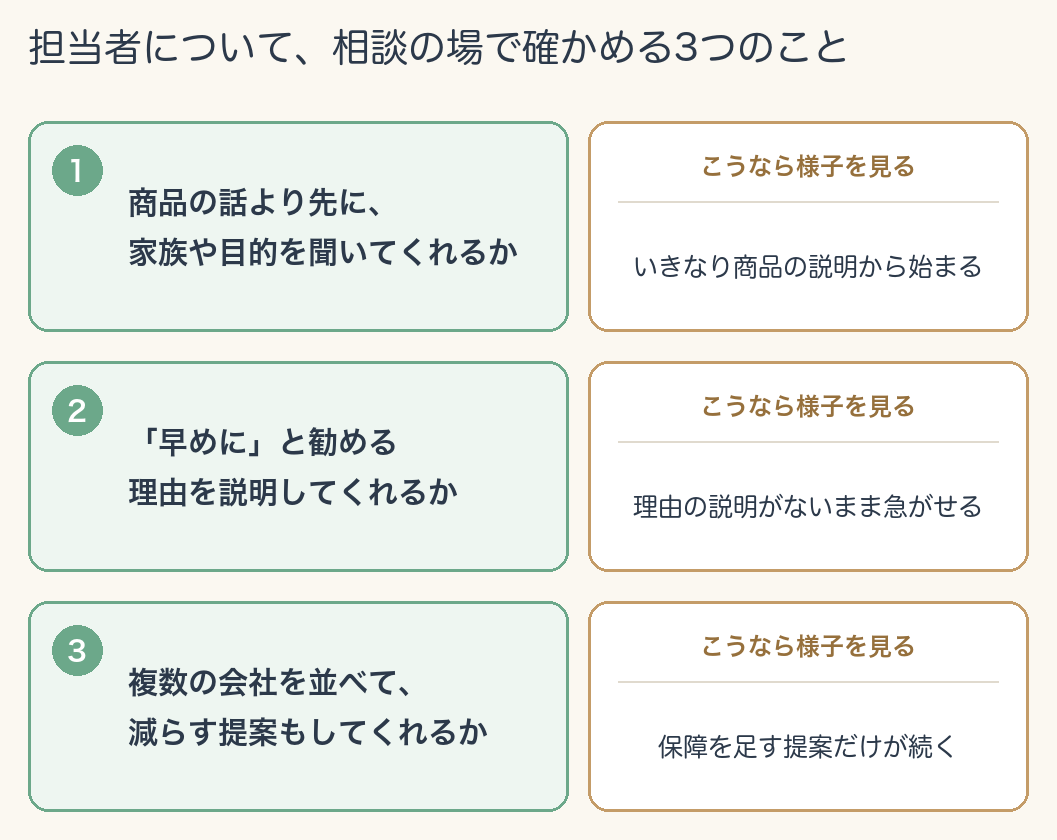
商品の話より先に、家族や目的を聞いてくれるか
保険比較サイトの代理店で働いていたころ、お客さまから「どこの保険がいいですか」と聞かれても、私は会社名を答える前に、家族の状況や何に備えたいのかを先に聞いて、候補を絞っていました。
商品を勧める前に、家族構成や、保険で何に備えたいかを聞いてくれるかは、話し始めればすぐに分かります。いきなり商品の説明から始まるなら、少し様子を見たほうがいいかもしれません。
私は住宅購入の相談にも約4年で500件ほど乗ってきて、保険だけを見ていると気づきにくい家計の事情があると感じていました。
住宅ローンや教育費まで含めて家計を見ると、必要な保険の額も変わります。家族や目的を聞くときに、住宅ローンや教育費のことまで聞いてくれるかも、あわせて見ておくと安心です。
「早めに」と勧める理由を説明してくれるか
「急かしてくる担当は避けよう」と、よく言われます。確かに大事な視点ですが、早めの加入を勧めること自体が悪いとは、私は思いません。
私が「早めに」と伝えていたのは、早く契約を決めてほしいからではありません。保険に入るかどうかより先に、「このタイミングで、ちゃんと一度考えてみましょう」と、考えるきっかけにしてもらうためでした。そのとき、私自身の経験も理由として伝えていました。健康診断の再検査で持病が分かってから、保険に入るハードルが上がったことです。
持病が見つかると、新しく保険に入ることも、いまの保険を、保険料や保障の条件がより良い保険に見直すことも、難しくなることがあります。私自身、死亡保険は入れそうな商品が限られ、子どもが生まれたときに、まずは保険料の高い引受基準緩和型の保険に入りました。その体験は病気が見つかってからでは、保険に入りにくい|弁膜症の私が痛感したことにまとめています。
私の場合はこうした事情がありましたが、急いで入る必要があるかどうかは、人によって違います。
早めを勧めるかどうかより、「なぜ早めがいいのか」を説明してくれるかを見てください。説明に納得できなければ、その場で決めずに持ち帰って構いません。
複数の会社を並べて、減らす提案もしてくれるか
- 【複数社】特定の1社に偏らず、いくつかの会社の商品を並べて見せてくれるか
- 【減らす提案】必要のない保障を「要らない」と言ってくれるか
保障を足すだけの提案が続くなら、別の担当者の意見も聞いてみる価値があります。
資格と暮らしの経験は、担当者を知る手がかりの一つ
3つを確かめたうえで、補助の手がかりになるのが資格と暮らしの経験です。資格は、その人がどれだけ勉強してきたかを知る目安になります。
- 【保険の募集人の資格】保険を扱う人なら誰もが持っている
- 【生命保険の大学課程】合格すると「生命保険協会認定FP(TLC)」と名乗れる。私がいた職場では多くの人が持っていた
- 【FP2級】私も持っている資格で、勉強すれば取れると感じている
- 【CFP・FP1級】かなり勉強を続けないと取れない
名刺や予約サイトの担当者紹介に資格が書かれていれば、目安の一つになります。
結婚、子育て、住宅の購入といった暮らしの経験がある担当者は、自分の体験を交えて具体的に説明できる場合もあるでしょう。同僚の話を聞いていても、そう感じました。私自身も、結婚して子どもができたいまなら、当時のお客さまにもっと具体的に伝えられたと思います。
資格も経験も、あるから良い担当者とは限りません。最後は、その知識を生かして、自分に合った提案をしてくれるかで判断してください。
3. 合わなければ、担当者や窓口を変えていい
担当者や窓口を変えたいと、遠慮せずに伝えていい
1つの窓口、1人の担当者で決めきらなくて大丈夫です。私が提案する側にいたころは、どの職場でも、決まるまでに2〜3回は話していたので、1回話しただけで決める必要はありません。話してみて合わないと感じたら、担当者を変えてもらうか、別の窓口に相談してみてください。
提案する側にいた私も、「担当を変えてほしい」「別の窓口とも比べたい」と言われたら、残念ではあっても当然だと受け止めていました。お客さまが納得して決めることがいちばん大事なので、担当の変更や、ほかの窓口と比べたいことは、遠慮せずに伝えて構いません。
担当者の変え方は、窓口ごとに違う
- 【使える条件】上の比較表の「担当者を変えられるか」の列にまとめました
- 【申し出方の例】みんなの生命保険アドバイザーは公式サイトの申請フォームから申し込み、保険マンモスはカスタマーサービスが手続きをしてくれる
- 【そのほかの窓口】予約した窓口に、担当者を変えたいと伝える
契約しなかったあとに連絡が続くとき
私の場合、契約しなかったお客さまにも、その後1〜2回ほど検討の状況をうかがう連絡をしていました。何度も連絡が続くようなら、窓口の担当者変更の仕組みを使ったり、はっきり断ったりして大丈夫です。
契約の前に、なぜこの会社なのかを聞く
複数の保険会社を扱う代理店(乗合代理店)は、特定の会社の商品を勧めるとき、その理由を説明する決まりがあり、これを「比較推奨」といいます。相談の時間の中で確かめられる会社には限りがあるので、ほかの会社が気になったら、遠慮せずに聞いてみてください。
この比較推奨のルールは、いま見直しが進んでいます。代理店がどの会社の商品を選んで勧めるか、その決め方に関わる変更です。
- 【2025年8月】大手の乗合代理店が、関東財務局から業務改善命令を受けた。保険会社からの見返り(便宜供与)を優先して勧める商品を選んでいたことや、勧める理由を説明する仕組みが整っていなかったことなどが理由
- 【2026年6月】保険業法の改正に合わせて、規模の大きい乗合代理店は、店舗ごとに法令を守るための責任者を置くことなどが義務になった
- 【2028年3月】比較推奨の新しいルールが始まる予定。特定の会社の商品を勧めるときは、手数料の高さや保険会社からの見返りといった代理店の都合ではなく、相談する人の利益を考えた理由を具体的に説明することが求められ、ほかにも商品があると伝えることも必要になる
勧められた商品があれば、「なぜこの会社なのか」をその場で聞いてみてください。理由に納得できなければ、別の窓口の意見も聞いてみると安心です。契約の前には、保障の中身、保険料、その会社を勧められた理由の3つに納得できるかを確かめ、分からないところが残れば持ち帰って考えてください。
参考:生命保険協会「比較推奨販売」/金融庁「令和7年保険業法改正に係る内閣府令等の公布及びパブリックコメント結果の公表について」/金融庁「令和7年保険業法改正に係る内閣府令及び監督指針等の一部改正(案)に対するパブリックコメントの結果等の公表について」/関東財務局「保険代理店に対する行政処分について」
まとめ:まず、やること3つ
- 表から、相談の形・相談できる範囲・担当者を変えられるかを見て、窓口を1つ選ぶ
- 準備4つを整えて担当者と話し、家族や目的を先に聞くか、「早めに」の理由を説明するか、減らす提案もするかを確かめる
- 説明に納得できなければその場で決めず、担当者を変えてもらうか、別の窓口にも相談する
どこがいちばんかを探して疲れてしまう前に、まずは気になる窓口に1つ相談して、落ち着いて話せる担当者かどうかを確かめてみてください。同じように迷う方が、少しでも落ち着いて相談に行けたらと思っています。

コメント