持病があると、生命保険は「入れるとしても引受基準緩和型」と考える方は多いと思います。私も弁膜症の持病があり、分かった当初は、当時取引のあった保険会社の引受基準を見たり、担当者に聞いたりした限りでは、死亡保険への加入は難しいだろう、という感触でした。そのため、緩和型の収入保障保険が出てくるのを期待していました。
- 持病があると緩和型しか入れないと考えている方
- すでに緩和型に入っていて、保険料の高さが気になっている方
- 持病があっても、なるべく条件のよい保険に入りたい方
その緩和型に入ったあと、別の会社に申し込んでみたところ、正確に告知したうえで、非喫煙者標準体として通常の死亡保険に加入できました。この記事では、持病があると緩和型しかないのか、という疑問に、緩和型に入り、のちに通常の保険に入り直した経験からお答えします。
※これは個人の体験と一般的な区分の解説です。加入できるかどうかは、症状や時期、保険会社によって変わります。
「商品選択」と「診査区分」の整理
保険に入るときは、まず申し込む商品を選びます(商品選択)。通常の保険に申し込んだ場合は、そのあと保険会社が告知の内容などから区分を決める流れです(診査区分)。緩和型は商品選択の中の1つ、標準体は診査区分の中の1つにあたります。
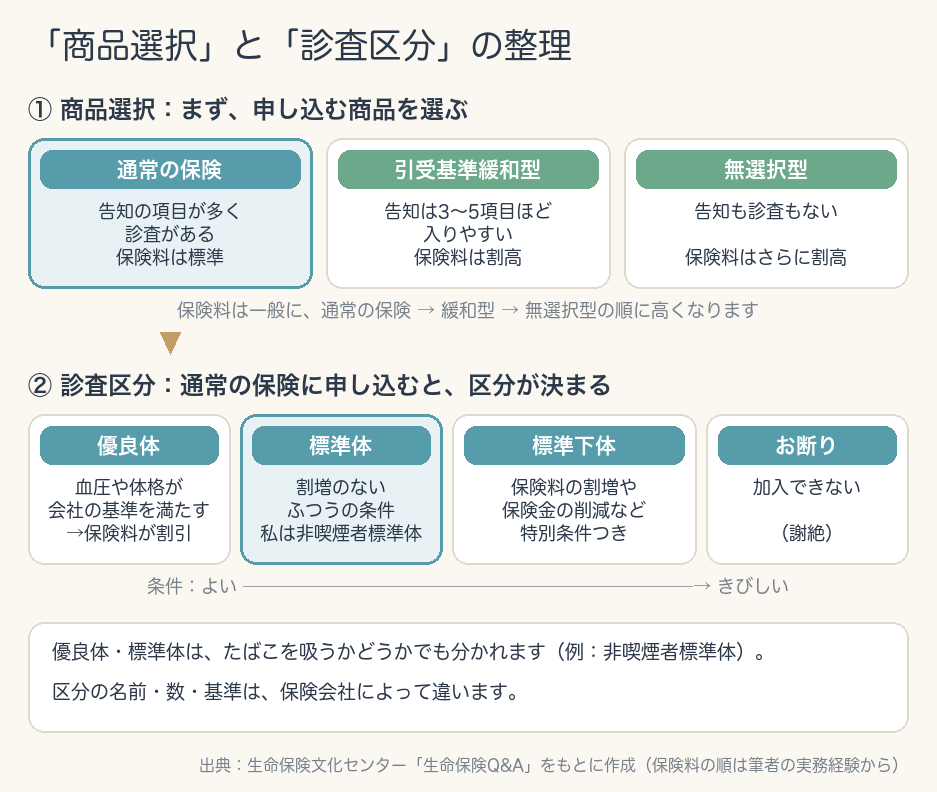
まず、商品選択です。商品は大きく3つに分かれます(参考:生命保険文化センター)。生命保険文化センターも、緩和型や無選択型は保険料が割高なので、まずは通常の生命保険を契約できるかどうかを確認することが大切としています。
| 商品の種類 | 告知 | 保険料 |
|---|---|---|
| 通常の保険 | 項目が多く、診査がある | 標準 |
| 引受基準緩和型 | 3〜5項目ほどに絞られている | 通常の保険より割高 |
| 無選択型 | 告知も医師の診査もない | 緩和型よりさらに割高になりやすい。加入から一定期間の病気の死亡は保障が限られる |
次に、通常の保険に申し込んだときの診査区分です。おおむね次のように分かれます。
| 診査区分 | 中身 |
|---|---|
| 優良体(健康体) | 血圧や体格などが会社の基準を満たし、保険料が割り引かれる |
| 標準体 | 割増のない、ふつうの条件で加入できる |
| 標準下体(条件体) | 保険料の割増や保険金の削減などの特別条件つきで加入できる |
| お断り(謝絶) | 加入できない |
優良体と標準体は、たばこを吸うかどうかでも分かれ、「非喫煙者標準体」のように呼ばれます。区分の名前や数、基準は保険会社によって違います。
出産を機に、まずは緩和型の死亡保険に入った
引受基準緩和型は、健康状態の告知が3〜5項目ほどと少なく、持病があっても入りやすいのが特徴です(参考:生命保険文化センター)。「最近入院したか」「今後入院や手術の予定があるか」といった、限られた質問に答えられれば加入できることが多いタイプです。
緩和型は入りやすい代わりに、保険料は割高です。どれくらい高くなるかは商品ごとに違い、持病がある人にとって心強い選択肢である一方、保険料の負担は重くなりがちです。
私が最初に入った死亡保険も、この緩和型です。出産を機に死亡保障が必要になり、代理店で通常の保険は難しいと聞いたうえで選びました。入れると見込んでいた緩和型にしたことは、今でも納得しています。
緩和型に入ったあと、別の会社では非喫煙者標準体で通常の保険に入れた
非喫煙者標準体は、たばこを吸わない人が、割増のないふつうの条件で入れる区分です。
緩和型に入ったあとも、気がかりなことが2つありました。
- 保険料の高さ
- 保障の少なさ(年金月額10万円。しかも加入から最初の1年間は、その50%)
そこで、ダメ元でほかの保険会社2社にあたってみることにしました。2社とも、緩和型に入ったときの窓口で扱いはあったものの、相談の日には確認が取れていなかった会社です。
まず1社に電話で目安を聞いてみると、断言はされないものの、難しい可能性が高いという答えでした。もう1社は、面談なしでネットから申し込める会社と商品です。半ば諦めながら申し込み、告知書には次のことを書きました。
- 「弁膜症」ではなく、正確な診断名(先天性二尖弁)
- 治療も投薬もしていないこと
その結果、この会社が非喫煙者標準体で引き受けてくれました。通った理由は、会社ごとの診査基準の違いか、正確な診断名で具体的に告知したことが影響したのか、自分でもはっきりとは分かっていません。
診断から非喫煙者標準体に通るまでの経緯は、こちらに詳しく書いています。

緩和型が合う場面と、先に通常の保険を確かめたい場面
緩和型に決めるか、先に通常の保険の診査を受けてみるかは、人によって違います。私自身の経験から、それぞれが合う場面を並べてみました。
| 緩和型が合う場面 | 先に通常の保険を確かめたい場面 |
|---|---|
| 通常の保険を確かめて、難しいと言われたとき | 緩和型の保険料の高さが気になっているとき(加入後の私) |
| 死亡保障をすぐに用意したいとき(出産のころの私) | まだ確認していない保険会社が残っているとき |
同じ告知でも、どの区分になるかは保険会社によって変わります。私が保険を提案していた頃も、会社ごとに判断が分かれる場面を見てきました。一度の診査の結果や、特定の会社の判断だけで、通常の保険を候補から外さなくていいと思います。
同じ持病でも、会社ごとに結果が分かれる理由は、こちらの記事で説明しています。
告知すべきことを隠して入るのは「告知義務違反」にあたり、いざというとき保険金を受け取れないこともあります(参考:生命保険文化センター)。また、今の保険を見直すときは、新しい保険の引受が決まってから今の契約の解約を考えてください。持病があると、新しく入るだけでなく、今の保険からの乗り換えも難しくなるからです。
ただし、何社にも片っぱしから申し込むのはおすすめしません。申し込んだ内容は生命保険協会の制度に登録され、ほかの保険会社も引受の判断の参考にするからです。複数の保険会社をまとめて比べられる保険相談なら、正式に申し込む前に、どの会社なら見込みがありそうかを一緒に確かめてもらえることもあります。
保険クリニックは、公式サイトに持病がある方向けのページを設けている相談先です。どこに相談する場合も、持病があることを最初に伝えて、複数の会社にあたってもらえるかを確かめてほしいと思います。
相談先をどう選べばいいかは、こちらの記事で比べています。

まとめ
この記事の要点です。
- 持病があっても、緩和型しかないとは限らない。私は緩和型に入ったあと、別の会社で非喫煙者標準体として通常の死亡保険に入れた
- 緩和型は「商品選択」の1つ、標準体は通常の保険の「診査区分」の1つ
- 診査区分は、優良体・標準体・標準下体・お断りに分かれる
- 緩和型や、告知のない無選択型は、入りやすい代わりに通常の保険より保険料が割高(一般に無選択型のほうが高い)
- 同じ持病でも、加入できるかの判断は会社で変わる
先に通常の保険を確かめるか、保障を急いで緩和型に決めるかは、それぞれの事情によって変わります。どちらにしても、正確に告知したうえで、納得できる形を選んでください。

コメント