私たちは2024年11月から約1年、不妊治療を受けました。病院への支払いと通院のタクシー代を足した治療費は579,108円(電車や車の交通費は含みません)で、私たちの契約で妻の医療保険から受け取った額は633,866円(支払利息84円を含む)です。
- 不妊治療に実際いくらかかるのか、総額を知りたい方
- 民間の医療保険から、不妊治療で給付金が出るのか知りたい方
- 治療を始める前に、いまの保険と公的制度で何を確かめればいいか知りたい方
保険料は別に払っています
妻の医療保険の保険料は、治療費や給付金とは別に、いまも毎月5,876円払っています。治療費や給付金の額には、この保険料は入れていません。
私は以前、保険を提案する仕事を約10年していた元保険屋です。不妊治療が健康保険の対象になったことは知っていましたが、そうなると入っていた医療保険からも給付金が出る場合があることには、治療を始めるまで気づけませんでした。給付金がどう決まるかをもっと早く知っていれば、治療前に入院日額を減らさなかったと、今も思います。
不妊治療の治療費と、医療保険の給付金
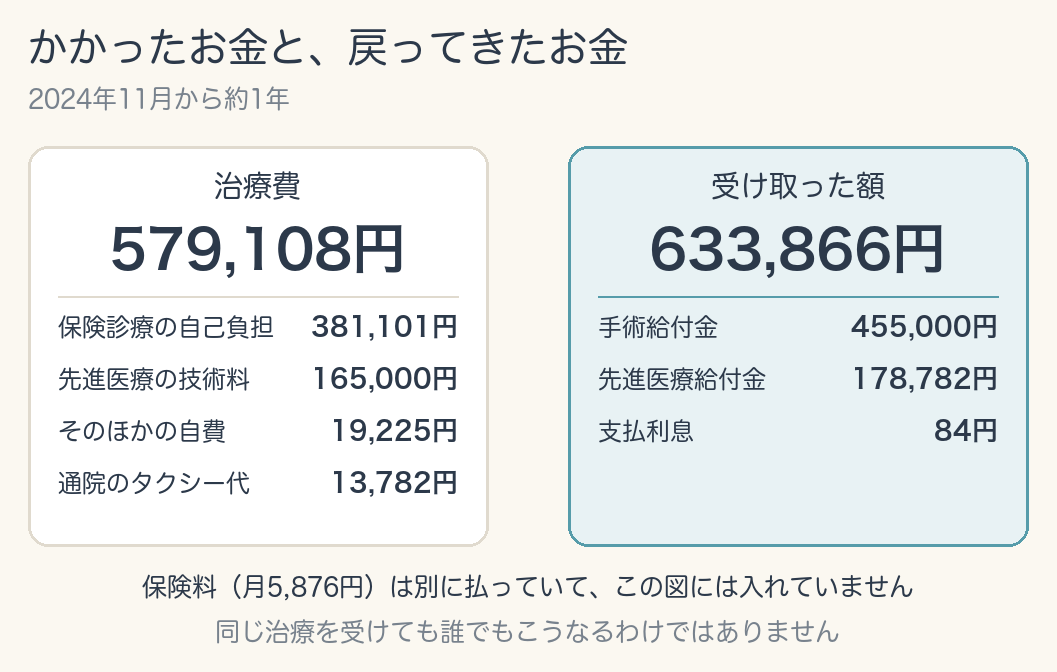
約1年の治療費は、合計579,108円です。一方、妻の医療保険からは、手術給付金と先進医療給付金に支払利息を合わせて633,866円を受け取っています。
治療費:保険診療・先進医療・通院のタクシー代
| 区分 | 金額 |
|---|---|
| 保険診療の自己負担 | 381,101円 |
| 先進医療の技術料(自己負担) | 165,000円 |
| そのほかの自費 | 19,225円 |
| 通院のタクシー代 | 13,782円 |
| 合計 | 579,108円 |
交通費は、額の分かるタクシー代だけを入れ、電車や車で通った日の分は、いくらかかったか分からないので入れていません。この合計とは別に、サプリ代もかかりました。
給付金:手術給付金が13回、先進医療給付金が5回
| 区分 | 金額 |
|---|---|
| 手術給付金(外来の手術13回) | 455,000円 |
| 先進医療給付金(技術料+タクシー代) | 178,782円 |
| 支払利息(給付金ではなく、支払いまでの日数分の利息) | 84円 |
| 受け取った額の合計 | 633,866円 |
給付金の額を決めた、私たちの3つの条件
同じ治療を受けても誰でもこうなるわけではなく、私たちの場合は次の3つが重なって、この金額になりました。
| 条件 | 私たちの場合 |
|---|---|
| 加入の時期 | 妻が医療保険に入ったのは治療を始める約7年前で、不妊治療に関わる手術も保障の対象から外れていなかった |
| 対象の手術 | 採卵や胚移植だけでなく、受精卵の培養や凍結の管理料まで手術給付金の対象だった |
| 先進医療 | 医師から提案があり、先進医療を3種類・5回受けた。受けていなければ、特約からの給付はなかった |
給付金の話とは別に、採卵や胚移植のある月は支払いが増えるので、月ごとの金額を見ておくと、まとまった出費に備えやすくなります。
支払いがいちばん多い月は、採卵と体外受精の月
全部の月を集計すると、2025年8月の155,398円が、いちばん高い支払いでした。この月は採卵と体外受精が重なり、保険診療の80,398円に、先進医療の技術料75,000円が加わっています。
主な月を抜き出すと、次のとおりです。
| 月 | 保険診療 | 先進医療 | 合計 |
|---|---|---|---|
| 2025年5月 | 80,373円 | 30,000円 | 110,373円 |
| 2025年7月 | 81,990円 | 30,000円 | 111,990円 |
| 2025年8月 | 80,398円 | 75,000円 | 155,398円 |
| 2025年10月 | 53,390円 | 30,000円 | 88,240円(そのほかの自費4,850円を含む) |
採卵や移植がある月は、病院への1か月の支払いが8万〜15万円台になりました。ほかの月は、多くが数千円から4万円台です。
私たちの治療の流れ(検査から妊娠まで約1年)
どの月に何の治療があったかを見ると、支払いが増えた理由も分かります。
病院へ行くきっかけは、妊活1年と年齢への焦り
私たちは1年間、自然に妊活を続けてきましたが、結果は出ず、「何か原因があるのでは?」という思いが募り、年齢への焦りもあって、2024年11月に早めに病院で検査を受けました。
治療前に私たちが抱えていた不安は、お金・体への負担・病院へ行くためらいの3つです。
- 健康保険が使えても、何回で結果が出るか見通せず、先の見えない費用が気がかりだった
- 治療を受ける妻の体と心に、どれくらい負担がかかるのか、想像がつかなかった
- 不妊治療のクリニックに通うのは、「自分たちに問題がある」と認めるようで、どこか恥ずかしさを感じた
初診で軽くなった、病院へ行くためらい
病院へ行くと、思った以上に多くの方が来ていて驚きました。年齢層も若い方から同世代までさまざまで、不妊治療は特別なことではなく、「今では当たり前の医療行為なんだ」と感じています。そのため、3つの不安のうち、病院へ行くためらいは初診でまず軽くなりました。
検査から妊娠までの流れ
検査を始めた時期と、給付の対象になった治療を、時系列で抜き出しました。診察・注射・投薬だけの通院は載せていません。
表の見方
(先)は先進医療(自費・特約の対象)です。
| 時期 | 受けた治療 |
|---|---|
| 2024年11月〜 | 検査・診察スタート |
| 2025年2月28日 | 人工授精 |
| 2025年4月4日 | 人工授精 |
| 2025年5月2日 | 人工授精 |
| 2025年5月30日 | 採卵術 |
| 2025年5月31日 | 体外受精・顕微授精/タイムラプス(先) |
| 2025年6月6日 | 受精卵の胚培養管理・胚凍結保存 |
| 2025年7月5日 | SEET法(先) |
| 2025年7月7日 | 胚移植術 |
| 2025年8月2日 | 採卵術/子宮内フローラ検査(先) |
| 2025年8月4日 | 体外受精/タイムラプス(先) |
| 2025年8月9日 | 受精卵の胚培養管理・胚凍結保存 |
| 2025年10月10日 | SEET法(先) |
| 2025年10月13日 | 胚移植術 → 10月13日の胚移植で妊娠に至りました |
一方で、治療費が最終的にいくらになるか分からず、お金の不安はしばらく残りましたが、妻の医療保険から最初の給付金が入ってから、ようやく、治療にいくらかかり、どれくらい戻ってくるかの見当がつきました。
2026年7月に子どもが生まれ、いまは生後3か月です。もちろん、不妊治療の結果は人それぞれで、「こうすれば授かる」と約束できるものではありません。
健康保険の3割負担と、1か月の支払いの上限
給付金とは別に、健康保険にも自己負担を抑える仕組みがあります。2022年4月から、不妊治療の一部が健康保険の対象になりました。年齢と回数の条件を満たせば、採卵や体外受精など高額になりやすい治療も、窓口での支払いは3割です。
健康保険の対象になる治療と、年齢・回数の決まり
| 条件 | 内容 |
|---|---|
| 対象の治療(一般不妊治療) | タイミング法、人工授精(AIH)など |
| 対象の治療(生殖補助医療) | 採卵、体外受精、顕微授精、胚の培養・凍結・移植など |
| 年齢 | 治療を始めた時点で、女性が43歳未満 |
| 40歳未満で始めた場合 | 胚移植は1子ごとに通算6回まで |
| 40〜43歳未満で始めた場合 | 胚移植は1子ごとに通算3回まで |
出典:こども家庭庁「不妊のこと DICTIONARY 保険適用について」
1か月の支払いには上限がある
健康保険の自己負担には、年齢や所得で決まる1か月の上限があります(高額療養費制度)。マイナ保険証を使うと、窓口での支払いはその上限までで済みます(出典:厚生労働省「高額療養費制度を利用される皆さまへ」)。
70歳未満の場合の上限は、次のとおりです。
| 年収の目安 | 1か月の上限 | 4回目以降(多数回該当) | 年間の上限 |
|---|---|---|---|
| 約1,160万円〜 | 270,300円+(医療費−901,000円)×1% | 140,100円 | 1,680,000円 |
| 約770万〜約1,160万円 | 179,100円+(医療費−597,000円)×1% | 93,000円 | 1,110,000円 |
| 約370万〜約770万円 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 530,000円 |
| 〜約370万円 | 61,500円 | 44,400円 | 530,000円 |
| 住民税非課税 | 36,900円 | 24,600円 | 290,000円 |
2026年8月〜2027年7月の診療分の表で、2027年8月からは所得の区分がさらに細かくなる予定です(出典:厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」)。
先進医療の技術料は、高額療養費の対象外
ただし、この上限は治療費のすべてにかかるわけではありません。先進医療は保険診療と一緒に受けられますが、技術料は全額が自己負担です。先進医療の技術料は、高額療養費の計算にも入りません。私たちの8月の支払いが15万円を超えたのも、技術料75,000円が保険診療とは別にかかったためです。
先進医療に当たらない自由診療を保険診療と一緒に受けると、全体が自費になる場合があります。
自治体の助成と医療費控除
私たちは、自治体の助成も医療費控除も使っていません。助成は、私たちが住む自治体では、体外受精などが健康保険の対象になったのを受けて、すでに終わっていました。医療費控除は、治療費のほとんどが給付金で補われたので、申告していません。
医療費控除と給付金の関係
医療費控除は、1年間に払った医療費から、保険の給付金などを差し引いて計算します。給付金を差し引くのは、その給付金が支払われた治療の医療費からだけです。
たとえば手術給付金が手術の費用より多くても、余った分を、家族が通院したときの費用など、別の医療費から差し引くことはありません。そのため、給付金を受け取った年でも、別の医療費が多ければ控除を受けられることがあります(国税庁 No.1120)。
自治体によっては、先進医療の費用などに独自の助成があります。お住まいの市区町村の公式サイトで「不妊治療 助成」と調べ、対象になる治療・金額・申請の期限を確かめてみてください。かつての国の「特定不妊治療費助成」は、2022年の保険適用にともなって終わっています。
民間の医療保険から出る、手術給付金と先進医療給付金
公的制度で窓口の支払いには上限がありますが、先進医療の技術料や、上限までの自己負担は残ります。私たちの場合、この記事で数えた治療費(先進医療の技術料と通院のタクシー代を含む)は、妻の医療保険の手術給付金と先進医療特約でまかなえました。
妻の保険は、治療の約7年前から加入
| 項目 | 内容 |
|---|---|
| 加入した時期 | 29歳ごろ(治療を始めたのは36歳) |
| 種類 | 終身型の医療保険(一生涯の保障) |
| 入院日額 | 7,000円 |
| 手術給付金 | 入院中の手術=日額×10倍、外来(入院しない)の手術=日額×5倍 |
| 先進医療特約 | あり。技術料と、先進医療を受けるための通院の交通費・宿泊費が対象 |
| いまの保険料 | 月5,876円(3大疾病の特約なども含む) |
給付金だけでなく、受け取るまでに約7年払ってきた保険料も、あわせて考えておく必要があります。
手術給付金は、培養や凍結も対象になるかで差がつく
手術給付金は13回で、どれも外来の手術の扱いでした。そのため、1回につき35,000円(入院日額7,000円×5倍)が給付され、13回で455,000円になります。この13件は、保険会社の支払いの明細でも確かめました。
| 手術給付金が出た治療 | 回数 |
|---|---|
| 人工授精 | 3回 |
| 採卵術 | 2回 |
| 体外受精・顕微授精の管理料 | 2回 |
| 受精卵・胚培養の管理料 | 2回 |
| 胚凍結保存の管理料 | 2回 |
| 胚移植術 | 2回 |
13回の給付のうち6回は、受精卵の培養や凍結などの「管理料」です。管理料や人工授精に手術給付金が出るかどうかは、保険会社や契約によって違います。対象かどうかで、受け取る額は大きく変わります(私たちの場合、管理料だけで6回・21万円)。
妻の保険の決まり
健康保険の点数表で、手術料の対象として載っている手術なら、一部の除外を除いて手術給付金が出る決まりです。妻の保険では、培養や凍結の管理料も、点数表で手術料の項目に載っているので、対象になりました。
私は請求の前に、約款と保険会社への問い合わせで、管理料が対象になりそうなことを確かめていました。ただ、実際に給付されるまでは確信が持てず、入金を見て安心したのを覚えています。
人工授精が対象かを約款で確かめた方法は、人工授精でも医療保険の手術給付金が出た|3回で10.5万円にまとめています。13回分の請求の手順は、体外受精など不妊治療の手術給付金13回分、診断書なしで請求した手順です。
先進医療特約は、技術料に加えて通院の交通費も対象
| 先進医療 | 回数 | 給付額 |
|---|---|---|
| タイムラプス培養(タイムラプス撮像法による受精卵・胚培養) | 2回 | 60,000円 |
| SEET法(子宮内膜刺激術) | 2回 | 60,000円 |
| 子宮内フローラ検査(子宮内細菌叢検査) | 1回 | 45,000円 |
| 通院のタクシー代 | ― | 13,782円 |
| 合計 | 178,782円 |
妻の先進医療特約は、技術料のほかに、先進医療を受けるための通院の交通費も対象にしているので、技術料16.5万円と通院のタクシー代13,782円が全額給付されました。交通費まで出る特約ばかりではないので、約款で確かめておきましょう。
- 3つとも、厚生労働大臣が定める先進医療を、実施する医療機関として届け出た病院で受けた。受けた日に先進医療に当たらなければ、特約があっても給付金は出ない(確認先=厚生労働省:先進医療を実施している医療機関の一覧)
- 妻が入った商品は、すでに販売を終えている。同じ保険会社のいまの医療保険で、加入時と同じ29歳・65歳払いで見積もると、特約は月171円(2026年9月時点)
- 私たちは受けたので178,782円が出たが、先進医療を受けなければ、この特約からの給付はありません
手術給付金と先進医療特約の両方で、この記事で数えた治療費はまかなえたので、どこまで治療を続けるかを、費用で区切らずに考えられました。先進医療について詳しくは、不妊治療に先進医療特約は必要?にまとめています。
後悔は、治療前に入院日額を減らしたこと
給付金で治療費はまかなえましたが、治療前の保障の見直しには後悔もあります。不妊治療を始める前に、保険料を下げたくて、妻の入院給付金の日額を10,000円から7,000円に減らしていました。妻の保険では、手術給付金は入院給付金の日額×倍率で決まります。その結果、日額を減らしていなければ、手術給付金は13回で650,000円(実際は455,000円)でした。
減らした経緯と、保険料との兼ね合いは、不妊治療の手術給付金は入院日額で変わる|保障を減らした後悔に書いています。
治療を始める前に、いまの保険で確かめておきたいこと
「よし、治療を始めよう!」と決めてから保険を調べると、「えっ、思ってたのと違う」となることがあります。たとえば、加入前からの通院で対象外だったり、入院しない手術は給付が少なかったりといった具合です。私たちが受け取った給付金も、ほとんどが外来の手術の手術給付金と、先進医療特約からでした。外来の手術の扱いと先進医療特約を含めて、治療前に確かめておきたいことは7つあります。
| ポイント | 確かめること |
|---|---|
| 1. 加入前の通院 | 加入する前から始まっていた病気(不妊症を含む)は、対象外になることがある |
| 2. 対象の治療 | 採卵・胚移植のほか、人工授精や管理料も手術給付金の対象か |
| 3. 給付額 | 外来の手術は何倍か(入院中の手術より少ないことが多い) |
| 4. 年齢・回数 | 健康保険の年齢・回数を超えて自費になった治療も対象か |
| 5. 契約の条件 | 子宮や卵巣などを保障しない条件(特定部位不担保)がついていないか(保険証券で) |
| 6. 請求の書類 | 診断書が要るか、領収書と診療明細書のコピーで請求できるか |
| 7. 保険料 | 家計に無理のない金額か |
不妊治療専用の給付金(特約)がついている場合は、加入から一定期間(例:2年)たってからでないと出ないものもあります。
健康保険の年齢や回数の決まりを超えて自費になった治療(表の4)に給付金が出るかは、約款にどう書かれているかしだいです。手術の名前を約款に並べている保険もあれば、健康保険の点数表で手術料がつく手術をそのまま対象にする保険もあります(生命保険文化センター)。自費の治療は、健康保険の点数で請求されません。そのため、点数表をもとにする保険だと、給付金が出るかは約款を読んだり保険会社に問い合わせたりして確かめる必要があります。
まず確認する3つのポイント
①採卵・胚移植・人工授精が、手術給付金の対象か
②先進医療特約がついているか(受ける技術と病院が先進医療に当たるかは、厚生労働省の一覧で確かめる)
③加入前の通院が問題にならないか、専用の給付金に待機期間や回数の決まりはあるか
私も約款を読んだうえで、保険会社に電話で確かめてから請求しました。電話で聞いた内容は、メモしておくと安心です。
まだ保険に入っていない人が知っておきたいこと
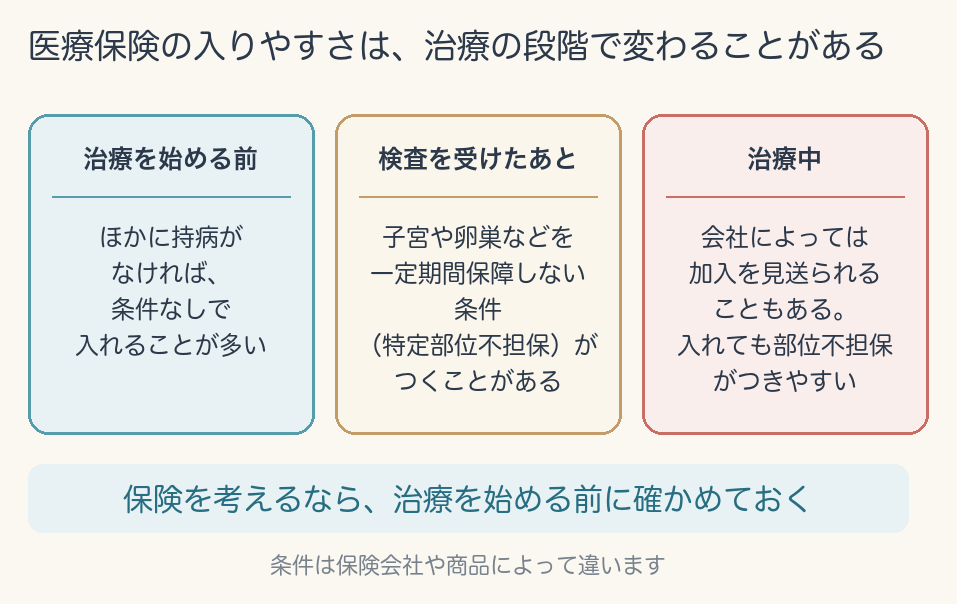
私も治療中に「始める前に、もう1本医療保険に入っておけばよかった」と思ったことがありました。私自身は、追加で入ろうと調べたわけではありません。保険会社や商品によって違いますが、不妊の検査や治療を始めてからだと、新しく医療保険に入るときに条件がつくことがあります(生命保険文化センター)。
| 時期 | 起きることがあること |
|---|---|
| 治療を始める前 | ほかに持病がなければ、条件なしで入れることが多い |
| 検査を受けたあと | 子宮や卵巣などに関わる病気を、一定期間または永年保障しない条件(特定部位不担保)がつくことがある |
| 治療中 | 会社によっては加入を見送られることもある。入れても部位不担保がつきやすい |
告知の項目を絞った引受基準緩和型の保険もあります。ただし、保険料は通常の医療保険より高めです。また、治療のあいだだけ入って解約すると、不妊治療以外の病気やけがの保障もなくなり、あとで入り直そうとしても、年齢や健康状態によっては同じ条件で入れないことがあります。
入るかどうかを考えているなら、検査を受ける前に加入の条件を確かめておくと安心です。申し込むときは、検査や通院のことも含めて、正確に告知する必要があります。保険料を払い続けることになるので、給付の見込みだけでなく、毎月の負担とあわせて決めてください。
まとめ
- 約1年の治療費は、通院のタクシー代を含めて579,108円。いちばん多い月は8月の155,398円
- 妻の医療保険から受け取った額は633,866円(手術給付金455,000円・先進医療給付金178,782円・支払利息84円)。保険料は別に払っている
- 健康保険には1か月の支払いの上限があるが、先進医療の技術料は上限の外
- 給付金の額は、治療前から入っていた・培養や凍結の管理料まで対象だった・先進医療を受けた、の3つが重なった結果
今すぐできる3つのこと
- 保険証券と約款で、受ける治療に手術給付金や先進医療特約が出るかを確かめる
- 分からない条件は、治療の名前(採卵術・胚移植術・人工授精や、体外受精・顕微授精などの管理料)を控えて、上の「まず確認する3つのポイント」で保険会社に問い合わせる
- お住まいの自治体の助成と、高額療養費の制度を確かめる
治療を始める前に、入っている保険と使える公的制度を確かめておくと安心です。不妊治療を考えている方の費用の不安が、少しでも軽くなればと思います。
約款を読んでも給付の条件が分からないときは、保険会社に問い合わせるほか、無料の保険相談を使うと、約款のどこを見ればいいかを、プロと一緒に整理できます(給付するかを最終的に決めるのは保険会社です)。
店舗に行かずに相談したいときは、オンラインか希望の場所で面談できる保険マンモス もあります。相談の前に用意しておくものや、申し込みの流れは、このブログの保険マンモスの記事にまとめました。

コメント